دیجیپی | Digipay
- 8.18K
- 4,2
- Asennukset
- 1.00M
- Hinta
- Free

Näyttökuvat
Analysoinut Reviewed
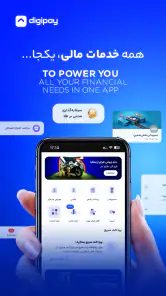
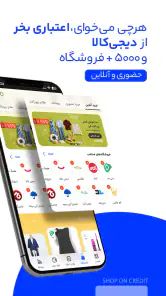
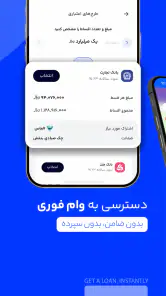
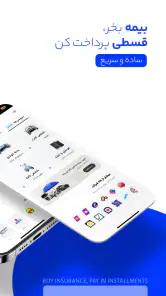
Kun raha-asioita hoidetaan saman kodin laitteilla tai arjen päätöksiä tehdään yhdessä, sovelluksen helppous ei yksin riitä: myös se, kenen tilillä toimitaan ja kuka hyväksyy maksun, on pidettävä selvänä. Digipay kokoaa yhteen useita talouteen liittyviä toimintoja, kuten luotolla ostamisen, osamaksut, lainojen vastaanottamisen sekä korttimaksut laskuille ja työhön liittyviin menoihin. Minusta sen kiinnostavin puoli on juuri tämä yhdistelmä — mutta se toimii parhaiten, kun jokainen käyttää omaa tiliään eikä sovellusta käsitellä koko perheen yhteisenä lompakkona.
Yhteiskäyttö helpottaa asiointia, mutta tilit kannattaa erottaa
Ajatellaan tavallista tilannetta: kotona huomataan, että jokin tarpeellinen hankinta on tehtävä nyt, mutta koko summaa ei haluta tai voida maksaa kerralla. Digipay voi olla harkitsemisen arvoinen, jos haluaa tarkastella luotto-ostamisen tai osamaksun mahdollisuutta samassa taloussovelluksessa, jossa on myös muita maksamiseen liittyviä toimintoja. Tällöin asiointi ei jakaudu yhtä moneen erilliseen paikkaan kuin silloin, kun jokaiselle tarpeelle käytetään eri palvelua.
Yhteisellä puhelimella käyttö voi silti aiheuttaa sekaannusta. Talouspalvelussa oma tili, kortti ja päätökset kuuluvat henkilölle, joka kirjautuu sisään ja tekee tapahtuman. En suosittelisi jättämään sovellusta valmiiksi auki niin, että toinen perheenjäsen voisi vahingossa käyttää väärää tiliä tai tehdä maksupäätöksen toisen puolesta. Käytännöllinen tapa on sopia etukäteen, kuka hoitaa minkäkin asian ja kirjautua ulos tai vaihtaa käyttäjää silloin, kun laite siirtyy toiselle.
Digipay on ilmainen sovellus, jonka on kehittänyt T.H.G. Smit. Se sijoittuu talouspalvelujen joukkoon, ja sen painopiste on arjen maksamisen sekä luottoon liittyvien asioiden yhdistämisessä. Tämä tekee siitä eri vaihtoehdon kuin pelkkä budjetointisovellus, joka auttaa seuraamaan menoja mutta ei keskity ostosten rahoitukseen tai kortilla maksamiseen.
Ennen ensimmäistä maksua kannattaa rajata käyttötarkoitus
Kun otat Digipayn käyttöön, päätä jo alussa, mihin tarkoitukseen aiot sitä käyttää. Jos tarvitset sitä satunnaisiin maksuihin tai luotto-ostoksen harkintaan, sovelluksen useat toimintotyypit voivat olla hyödyllisiä. Jos taas haluat vain seurata kotitalouden menoja, erillinen budjetointityökalu tai pankin oma sovellus voi olla selkeämpi, koska niiden näkökulma on tavallisesti menojen hallinnassa eikä useiden rahoitus- ja maksutapojen keskittämisessä.
Luotto-ostoksen kohdalla pysähtyisin aina ennen hyväksymistä tarkistamaan ehdot, maksuaikataulun ja sen, miten sitoumus sopii omaan budjettiin. Osamaksu voi tehdä hankinnan maksamisesta helpommin suunniteltavaa, mutta se ei itsessään tee ostoksesta edullisempaa. Käytännön vinkkini on kirjata eräpäivät samaan paikkaan muiden laskujen kanssa heti, kun sitoudut maksuun. Näin uusi kuukausittainen meno ei jää pelkän sovelluksen muistamisen varaan.
Työhön liittyvissä maksuissa ja laskuissa korttivaihtoehto voi olla kätevä, jos haluat erottaa kyseisen maksutavan muista arkisista ostoksista. Käytännössä kannattaa kuitenkin pitää oma kirjanpito siitä, mihin maksu liittyi, varsinkin jos myöhemmin kokoat kuitteja tai selvität työmenoja. Sovelluksen tarjoama maksutapa ei yksin ratkaise, miten kulut pitää dokumentoida omassa työssäsi.
Yhteinen arki vaatii sopimista, ei oletuksia sovelluksen ominaisuuksista
Jos toinen aikuinen auttaa kotitalouden laskujen hoitamisessa, sopikaa ensin, kuka maksaa laskun ja millä maksuvälineellä. Digipayn useat taloustoiminnot voivat tuoda joustavuutta, mutta en lähtisi olettamaan, että se muodostaa yhteisen perhetilin tai tarjoaa automaattisesti yhteisen näkymän kaikkien käyttäjien tapahtumiin. Turvallisinta on käsitellä sitä henkilökohtaisena asiointivälineenä ja jakaa tarvittavat tiedot erikseen esimerkiksi keskustelemalla tai pitämällä yhteistä menoluetteloa.
Toinen konkreettinen käyttötapa on valmistella isompi hankinta yhdessä ilman, että päätös jää yhden ihmisen muistikuorman varaan. Voitte sopia, että ennen osamaksua tarkistatte yhdessä kuukausibudjetin ja tulevat laskut, mutta vain tilin omistaja tekee lopullisen päätöksen omassa palvelussaan. Tämä vähentää riskiä, että perheen yhteinen suunnitelma tulkitaan luvaksi käyttää toisen henkilön luottoa tai korttia.
Samalla kannattaa sopia, miten toimitaan, jos lasku tai maksu pitää tarkistaa myöhemmin. Yksi henkilö voi kirjata sovitun summan ja eräpäivän yhteiseen kalenteriin, kun taas tilinomistaja seuraa varsinaista tapahtumaa omalta tililtään. Näin tieto on perheen käytettävissä ilman, että usean henkilön kirjautumistiedot tai maksuvälineet sekoittuvat keskenään.
Nuoremmille käyttäjille ikämerkintä ei korvaa aikuisen harkintaa
Sovelluksen sisältöluokitus on PEGI 3, mutta sitä ei pidä tulkita luvaksi antaa lapsen tehdä luotto- tai maksupäätöksiä. Ikämerkintä kertoo sisällön ikäsoveltuvuudesta, ei siitä, kuka saa käyttää talouspalvelua tai millaisin ehdoin. Aikuisen kannattaa pitää maksamiseen liittyvät päätökset omassa hallinnassaan ja selittää lapselle, että korttimaksu ja luotto ovat todellisia taloudellisia sitoumuksia, eivät vain napautuksia ruudulla.
Jos lapsi käyttää samaa laitetta muihin tarkoituksiin, sovelluksen näkyminen puhelimessa ei tee siitä yhteistä perhetyökalua. Huolehtisin siitä, ettei maksamiseen tarkoitettu tili jää avoimeksi ja ettei tunnistautumistietoja säilytetä tavalla, joka antaa muille vapaan pääsyn. Tämä on tärkeämpi käytännön raja kuin se, kuinka yksinkertaiselta käyttöliittymä näyttää.
Luottamuksen kannalta suosittelen myös puhumaan kotona siitä, millaisia ostoksia osamaksulla ylipäätään tehdään. Jos yhteinen sääntö on esimerkiksi, että suuret hankinnat suunnitellaan ensin ja pienet arkiostokset maksetaan tavallisesti heti, päätöksenteko pysyy selkeämpänä. Sovellus voi auttaa toteuttamaan valitun maksutavan, mutta perheen omat rajat syntyvät keskustelusta.
Mihin Digipay vertautuu käytännössä?
Perinteisen pankkisovelluksen vahvuus on usein se, että se on luonteva paikka tarkistaa tilit ja hoitaa tavallisia maksuja. Budjetointisovellus puolestaan voi olla parempi, jos tärkein tavoitteesi on nähdä, kuinka paljon rahaa kuluu eri menoihin. Digipayn etu on sen laajempi yhdistelmä: luotto-ostokset ja osamaksut ovat mukana muiden maksamiseen liittyvien toimintojen rinnalla. Tämä on hyödyllistä ihmiselle, joka todella tarvitsee näitä vaihtoehtoja, mutta voi tuntua turhan monipuoliselta sille, joka etsii vain yksinkertaista laskujen maksamista.
Erillisen laskutus- tai työmenosovelluksen käyttäjä voi myös kaivata tarkempaa työnkulun hallintaa kuin yleisempi talouspalvelu tarjoaa. Digipay sopii paremmin maksutavan järjestämiseen kuin koko työn talouden dokumentointiin. Jos taas käytät luottoa hyvin harvoin, voi olla järkevää hoitaa tavalliset laskut tutussa pankkipalvelussa ja käyttää luottotuotetta erikseen vain silloin, kun sen ehdot todella sopivat tilanteeseen.
Asennuksia on kertynyt yli miljoona, ja käyttäjiltä on tullut noin kahdeksan tuhatta arvostelua. Sovelluksen keskiarvo on 4,2 tähteä noin 18 tuhannen arvioinnin perusteella. Nämä luvut kertovat, että palvelulla on käyttäjäkuntaa, mutta eivät ratkaise sitä, sopiiko sen maksutapa juuri sinun talouteesi. Oma päätökseni perustuisi ennen kaikkea siihen, käytänkö luotto- ja osamaksutoimintoja harkitusti ja saanko niistä arjessani todellista hyötyä.
Versio, käyttöjärjestelmä ja arjen soveltuvuus
Digipayn nykyinen versio on 4.5.0 - GP, ja Androidilla se edellyttää vähintään versiota 5.0. Sovellus on maksuton ladata, joten sitä voi kokeilla ilman ostohintaa, mutta maksuttomuus ei tarkoita, että luotto-ostaminen tai muu rahoitus olisi kulutonta. Erota siis sovelluksen lataushinta ja itse palvelun mahdolliset ehdot toisistaan: tarkista aina näytetyt kustannukset ennen sitoutumista.
Se, kannattaako sovellus pitää puhelimessa, riippuu omasta tavasta hoitaa raha-asioita. Jos haluat yhdestä paikasta vaihtoehtoja korttimaksuihin, laskuihin ja luotolla tehtäviin ostoksiin, Digipay voi vähentää tarvetta hyppiä eri palvelujen välillä. Jos taas kotitaloutesi käyttää yhteistä budjettia, mutta henkilökohtaisia tilejä ja kortteja, sovellus ei korvaa yhteistä seurantaa eikä keskustelua siitä, kuka vastaa mistäkin menosta.
Kenelle suosittelisin sitä — ja kenelle en
Suosittelisin Digipayta aikuiselle, joka haluaa taloussovellukseen sekä tavallisia maksamiseen liittyviä toimintoja että mahdollisuuden tarkastella luotto-ostoksia ja osamaksua. Se voi sopia myös ihmiselle, jonka työssä kortilla maksaminen ja laskujen hoitaminen kuuluvat säännölliseen arkeen. Hyödyllisimmillään se on silloin, kun käyttäjä tuntee omat menonsa, lukee ehdot ja pitää maksusitoumukset järjestyksessä.
Jättäisin sen väliin, jos et halua käyttää luottoa tai etsit ennen kaikkea yhteistä perhebudjettia, kulujen automaattista seurantaa tai lapsille tarkoitettua taloustyökalua. Näihin tarpeisiin pankin, budjetointipalvelun tai muun erikoistuneen vaihtoehdon työnkulku voi olla osuvampi. Myös yhteiskäyttöisellä laitteella kannattaa olla tarkkana: henkilökohtainen talousasiointi pysyy selvempänä, kun tilit ja päätösvalta eivät vaihdu huomaamatta käyttäjältä toiselle.
Kokonaisuutena pitäisin Digipayta käytännöllisenä vaihtoehtona, kun sen eri maksutoiminnoille on oikea tarve. Sen vahvuus on toimintojen yhdistelmä, mutta samalla luottoon liittyvät mahdollisuudet vaativat käyttäjältä tavallista enemmän harkintaa. Kodin yhteisiin raha-asioihin se sopii parhaiten henkilökohtaisena työkaluna, jota käytetään selkeiden sopimusten rinnalla — ei yhteisenä lompakkona, jonka rajat jäävät arvailun varaan.
دیجیپی | Digipay Usein kysytyt kysymykset
Mikä دیجیپی | Digipay on ja mitä sillä voi tehdä?
Digipay on iranilaisille käyttäjille suunnattu digitaalinen maksusovellus, jonka palveluihin voi kuulua maksaminen, laskujen hoitaminen, saldon tai tapahtumien tarkastelu sekä erilaiset luotto- ja rahoituspalvelut. Toimintojen saatavuus voi vaihdella käyttäjän, alueen ja palveluehtojen mukaan. Tarkista sovelluksen kuvaus ja ajantasaiset ehdot ennen lataamista, sillä kaikkia palveluja ei välttämättä voi käyttää ilman paikallista pankkitiliä tai vahvistettua henkilöllisyyttä.
Toimiiko Digipay Suomen ulkopuolella, ja mitä käyttöönotto edellyttää?
Digipay on ensisijaisesti Iranin maksupalveluihin ja paikalliseen toimintaympäristöön liittyvä sovellus, joten sen käyttö Suomessa tai muissa maissa voi olla rajoitettua. Rekisteröityminen saattaa edellyttää iranilaista puhelinnumeroa, paikallista pankkikorttia tai henkilöllisyyden vahvistamista. Varmista ennen lataamista, että sovellus on saatavilla omassa sovelluskaupassasi ja että sinulla on tarvittavat tunnistetiedot. Myös valuutta-, verkko- ja palveluntarjoajarajoitukset voivat vaikuttaa toimintaan.
Onko Digipay turvallinen maksamiseen ja henkilötietojen käsittelyyn?
Maksusovelluksen turvallisuus riippuu sekä sovelluksen suojausominaisuuksista että käyttäjän omista toimintatavoista. Tarkista Digipayn virallisista tiedoista, miten kirjautuminen, maksujen vahvistaminen ja henkilötietojen käsittely on järjestetty, ja lue tietosuojakäytäntö ennen tilin luomista. Lataa sovellus vain luotettavasta lähteestä, pidä käyttöjärjestelmä ajan tasalla äläkä jaa kertakäyttöisiä vahvistuskoodeja. Älä myöskään tallenna salasanoja tai korttitietoja suojaamattomaan paikkaan.
Maksaako Digipayn käyttö, ja sisältyykö siihen luotto- tai osamaksupalveluja?
Sovelluksen lataaminen voi olla maksutonta, mutta yksittäisiin palveluihin saattaa liittyä maksuja, korkoja, käsittelykuluja tai muita ehtoja. Digipay voi tarjota käyttäjilleen maksamisen lisäksi luottoon tai osamaksuun liittyviä vaihtoehtoja, mutta niiden saatavuus ja hyväksymisehdot eivät ole kaikille samat. Tarkista kulut, takaisinmaksuaikataulu ja mahdolliset myöhästymismaksut suoraan sovelluksesta tai palveluntarjoajan virallisista ehdoista ennen kuin hyväksyt rahoitustarjouksen.
Mitä teen, jos maksu epäonnistuu tai Digipay ei toimi oikein?
Jos maksu jää odottamaan, epäonnistuu tai veloitus näyttää tapahtuneen kahdesti, älä tee heti uutta maksua ennen kuin olet tarkistanut tapahtumahistorian ja pankkitilisi tilanteen. Varmista verkkoyhteys, päivitä sovellus ja käynnistä se tarvittaessa uudelleen. Säilytä tapahtuman tunniste ja kuvakaappaukset, mutta peitä niistä arkaluonteiset tiedot. Jos ongelma jatkuu, ota yhteyttä Digipayn viralliseen asiakastukeen ja tarvittaessa kortin myöntäneeseen pankkiin.
Plussat
- Useiden pankkien kortit voi lisätä sovellukseen maksamista varten.
- Laskujen maksaminen onnistuu ilman erillistä pankkisovellusta.
- Sovellus tarjoaa maksujen lisäksi myös rahoituspalveluja.
- Maksutapahtumien seuranta helpottaa oman rahankäytön tarkistamista.
- Digipay voi nopeuttaa verkko-ostosten maksamista tuetuissa palveluissa.
Miinukset
- Palvelujen saatavuus ja ehdot voivat vaihdella käyttäjän tilanteen mukaan.
- Rahoituspalveluiden käyttö voi aiheuttaa korkoja tai muita kuluja.
- Kaikki pankit ja maksupalvelut eivät välttämättä ole tuettuja.
- Sovellus edellyttää rekisteröitymistä ja henkilötietojen antamista.
- Iranilaisena palveluna se voi olla rajattu Iranin markkinoille.

- Kategoria
- Talous
- Versio
- 4.5.0 - GP