Revolut — Enemmän kuin pankki
- 885.29K
- 4,8
- Asennukset
- 50.00M
- Hinta
- Free

Kuvakaappaukset
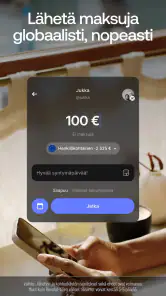
Analysoinut Reviewed
Arjen raha-asioissa selkeys merkitsee minulle ennen kaikkea sitä, että löydän olennaisen nopeasti ja ymmärrän, mitä ruudulla tapahtuu. Revolut pyrkii kokoamaan maksamisen, säästämisen ja sijoittamisen samaan taloussovellukseen. Se voi olla kätevä tapa seurata omaa rahankäyttöä, mutta monipuolisuus ei automaattisesti tee käyttöliittymästä helppoa kaikille. Kun arvioin sitä käytännön näkökulmasta, mietin erityisesti, miten sovellus palvelee erilaisia lukutottumuksia, toimintakykyjä ja arjen tilanteita.
Selkeä näkymä auttaa, mutta ominaisuuksia riittää
Revolut on Revolut Ltd:n taloussovellus, jonka ajatus on tuoda useita rahankäytön tehtäviä yhteen paikkaan. Ensimmäisellä käyttökerralla tärkein kysymys ei ole ominaisuuksien määrä vaan se, pystynkö erottamaan päivittäiset tarpeet laajemmista valinnoista. Maksaminen, säästäminen ja sijoittaminen ovat luonteeltaan erilaisia asioita, ja niiden samassa sovelluksessa käyttäminen vaatii käyttäjältä hieman järjestelmällisyyttä.
Minulle sovelluksen vahvuus on siinä, että raha-asioita voi tarkastella yhtenä kokonaisuutena sen sijaan, että vaihtelisin jatkuvasti eri palvelujen välillä. Tällainen keskittäminen voi helpottaa tavallisen arjen seurantaa: kun tarkistan kulut tai suunnittelen rahankäyttöä, minun ei tarvitse aloittaa jokaista asiaa eri paikasta. Samalla on hyvä muistaa, ettei yksi näkymä välttämättä sovi kaikille. Jos haluan hoitaa vain yksinkertaisia päivittäisiä maksuja, laaja valikoima voi tuntua tarpeettomalta lisältä.
Sovelluksen suosio kertoo, että moni on ottanut sen käyttöön: keskiarvo on 4,8, ja arvioita on noin 4,1 miljoonalta käyttäjältä. Latauksia on yli 50 miljoonaa. Nämä luvut eivät yksin kerro, miten käyttöliittymä toimii juuri minulle, mutta ne osoittavat, ettei kyse ole pienestä kokeilupalvelusta. Revolut on ilmainen ladata, sen ikäluokitus on PEGI 3, ja Android-versioksi ilmoitetaan 10.150.2, joka vaatii vähintään Android 9:n.
Navigointi eri käyttötarpeiden välillä
Kun sovellus yhdistää useita taloustoimintoja, käyttöliittymän ymmärrettävyys riippuu siitä, tunnistaako käyttäjä omat tavallisimmat tehtävänsä. Kannattaa heti alussa miettiä, käytänkö palvelua lähinnä maksamiseen vai haluanko seurata myös säästöjä ja sijoituksia. Näin uudet valikot eivät vie huomiota tärkeimmästä. Minusta tämä on hyödyllinen lähtökohta erityisesti käyttäjälle, joka ei halua perehtyä kaikkeen kerralla.
Yksi käytännöllinen tapa vähentää hämmennystä on tehdä rutiinit pieninä kokonaisuuksina: tarkistaa ensin tilanne, hoitaa tarvittava maksu ja palata myöhemmin muihin toimintoihin. Taloussovelluksessa kiireessä tehty valinta voi olla hankala perua, joten en suosittelisi selaamaan sijoittamiseen liittyviä vaihtoehtoja samalla, kun yritän hoitaa nopeasti arkisen maksun. Pidä tärkeimmät tehtävät erillään uusien ominaisuuksien tutkimisesta, niin käyttö pysyy hallittavampana.
Ensikertalaiselle voi myös olla helpompaa opetella yksi toiminto kerrallaan kuin yrittää ymmärtää koko palvelua yhdellä istumalla. Ensin voi selvittää, mistä päivittäiset maksut löytyvät ja miten oma rahankäyttö näkyy. Vasta sen jälkeen kannattaa perehtyä säästämiseen tai sijoittamiseen. Tämä järjestys ei ole tekninen vaatimus vaan oma käytännön neuvoni: se vähentää sitä tunnetta, että sovellus vaatisi heti päätöksiä aiheista, joihin ei ole vielä perehtynyt.
Lukeminen, keskittyminen ja erilaiset toimintatavat
Taloudellisten valintojen tekeminen edellyttää, että ruudulla näkyvät asiat pystyy lukemaan ja erottamaan toisistaan. Käyttäjille, joille pienet tekstit, runsaat näkymät tai jatkuva vaihtaminen tehtävästä toiseen on vaikeaa, monipuolinen sovellus voi vaatia tavallista enemmän keskittymistä. En voi päätellä pelkän sovelluksen tarkoituksen perusteella, miten se toimii jokaisella laitteella tai yksilöllisillä asetuksilla. Siksi oma kokeilu on tärkeä: tarkista, pystytkö lukemaan tarvittavat tiedot mukavasti omalla puhelimellasi ennen kuin siirrät arjen raha-asioita sen varaan.
Myös tapa käsitellä tietoa vaihtelee. Joku haluaa nähdä useita vaihtoehtoja rinnakkain, toinen kaipaa vain yhden selkeän seuraavan askeleen. Maksamisen ja sijoittamisen yhdistäminen voi olla tehokasta ensimmäiselle, mutta toiselle parempi ratkaisu on yksinkertaisempi palvelu, jonka tehtävä on rajatumpi. Jos huomaan selaavani valikoita löytämättä sitä, mitä tulin tekemään, se on minulle merkki siitä, että kannattaa pysähtyä ja arvioida, onko keskitetty palvelu omaan käyttötapaan sopiva.
On hyödyllistä käsitellä taloussovellusta rauhallisessa tilanteessa ennen kuin luottaa siihen kiireessä. Kun opettelen valikot etukäteen, minun ei tarvitse tehdä samaa työtä meluisassa ympäristössä, matkalla tai muiden odottaessa. Tämä on erityisen tärkeää käyttäjälle, jolle ruudun seuraaminen ja keskeytykset tekevät asioinnista hitaampaa. Sovelluksen arvo ei silloin riipu vain siitä, kuinka paljon se osaa, vaan siitä, pystynkö käyttämään sitä omassa tahdissani.
Arki eri tilanteissa: kiire, matka ja jaettu talous
Kuvitellaan tavallinen tilanne: olen kaupassa, ostoskorissa on muutama tarpeellinen asia ja minun pitää tarkistaa, voinko käyttää rahaa suunnitellusti. Tällöin sovellus on hyödyllinen vain, jos löydän tilanteeseen sopivan tiedon nopeasti. Jos taas minun täytyy tutkia useita eri toimintoja tai pysähtyä miettimään, mitä jokin valinta tarkoittaa, on järkevämpää tehdä tarkistus ennen kauppareissua. Tämä pieni ennakkotapa auttaa välttämään sen, että arkinen maksutilanne muuttuu käyttöliittymän selvittämiseksi.
Revolut voi sopia myös ihmiselle, joka haluaa hoitaa maksamisen ja säästöjen tarkastelun samassa paikassa. Tällöin kannattaa asettaa itselleen selkeä raja: käytän sovellusta niiden asioiden seuraamiseen, jotka ymmärrän, enkä anna lähellä olevien muiden toimintojen houkutella tekemään päätöksiä kiireessä. Sijoittaminen on eri asia kuin päivittäisen kulutuksen tarkistaminen, ja niiden näkeminen samassa palvelussa ei tarkoita, että niitä pitäisi käyttää samalla tavalla tai samalla hetkellä.
Matkalla tai muuten poissa tutusta ympäristöstä keskittyminen voi olla tavallista heikompaa. Siksi suosittelen selvittämään etukäteen, mistä löytää ne toiminnot, joita aikoo käyttää. Tämä ei ole vain mukavuuskysymys: kun rahaan liittyvä päätös tehdään lennosta, rauhallinen perehtyminen voi vähentää sekaannusta. Samasta syystä en pitäisi sovellusta automaattisena ratkaisuna kaikille, jotka tarvitsevat mahdollisimman yksinkertaisen näkymän tai asioivat harvoin digitaalisesti.
Jos talousasioita hoidetaan yhdessä toisen ihmisen kanssa, omat toimintatavat kannattaa sopia ennen kuin sovelluksesta tulee yhteisen arjen keskus. Kuka tarkistaa kulut, kuka tekee päätökset ja mihin käyttöön eri ominaisuuksia käytetään? Selkeä sopimus auttaa enemmän kuin se, että kaikki mahdolliset toiminnot ovat saatavilla. Tämä neuvo koskee erityisesti talouksia, joissa eri ihmisillä on erilainen kokemus digipalveluista tai erilainen tapa hahmottaa rahankäyttöä.
Missä rajat tulevat vastaan?
Monipuolisuus on samalla palvelun suurin mahdollinen kitkakohta. Jos tarvitsen vain perustason tavan maksaa, sovelluksen laajempi talousnäkökulma voi lisätä valintoja ilman, että ne parantavat omaa arkeani. Vastaavasti käyttäjä, joka haluaa pitää sijoittamisen erillään päivittäisestä rahankäytöstä, saattaa suosia eri palveluja eri tarkoituksiin. Se voi tuntua hajanaisemmalta, mutta joskus rajattu väline tekee tehtävästä selkeämmän.
Toinen raja liittyy omaan varmuuteen. Sijoittamiseen liittyviä valintoja ei pidä tehdä vain siksi, että ne ovat samassa sovelluksessa muiden raha-asioiden kanssa. Jos en ymmärrä vaihtoehtoa, pidän parempana pysähtyä ja selvittää asia ennen toimintaa. Tämä on konkreettinen syy, miksi Revolut ei välttämättä ole paras valinta käyttäjälle, joka kaipaa yksinomaan suoraviivaista maksamista ilman houkutusta tutkia muita taloustoimintoja.
Myös lukemisen ja käytön sujuvuus on henkilökohtaista. Jos ruudun sisältö tuntuu vaikealta hahmottaa, käyttö vaatii paljon tarkkaa kosketusta tai ilmoitukset ja vaihtuvat tilanteet häiritsevät, sovellus voi olla arjessa kuormittava. En lähtisi olettamaan, että taloussovelluksen laajuus ratkaisee nämä tarpeet itsestään. Käytännössä paras testi on kokeilla muutamaa omaa tavallista tehtävää rauhassa ja huomata, missä vaiheessa tarvitsee apua tai enemmän aikaa.
Revolut julkaistiin 1.6.2015, ja sen kehittäjä on Revolut Ltd. Pitkä historia ja laaja käyttäjäkunta voivat tehdä siitä tutun vaihtoehdon, mutta ne eivät poista yksilöllisiä esteitä. Jos tärkein tavoitteeni on mahdollisimman vähäinen ruututyö, haluan varmistaa ennen käyttöönottoa, että löydän olennaiset asiat ilman jatkuvaa etsimistä. Jos taas arvostan saman palvelun sisällä olevaa laajempaa talousnäkymää ja olen valmis opettelemaan sen omaan tahtiin, kompromissi voi olla mielekäs.
Kenelle kokonaisuus sopii parhaiten?
Minusta sovellus sopii parhaiten ihmiselle, joka haluaa koota useita rahankäytön tehtäviä samaan paikkaan ja pystyy varaamaan hetken käyttöön tutustumiseen. Se on kiinnostava vaihtoehto myös käyttäjälle, joka haluaa nähdä maksamisen rinnalla säästämisen ja sijoittamisen mahdollisuudet, mutta ymmärtää, että nämä vaativat erilaista harkintaa. Arviointien ja latausten suuri määrä kertoo laajasta käytöstä, mutta oma sopivuus kannattaa ratkaista omien tehtävien eikä suosion perusteella.
Toinen palvelu voi olla parempi, jos tarvitsen vain yhden selkeästi rajatun toiminnon, jos digiasiointi tuntuu muutenkin vaikealta tai jos haluan pitää arkikulutuksen ja sijoituspäätökset täysin erillään. Sama pätee tilanteeseen, jossa käytän puhelinta usein kiireessä ja minun täytyy löytää kaikki välittömästi ilman opettelua. Tällöin yksinkertaisempi vaihtoehto voi olla vähemmän tehokas kokonaisuus mutta helpompi käyttää johdonmukaisesti.
Suosittelen arvioimaan sovellusta omalla rutiinilla: valitse yksi tavallinen tehtävä, kuten rahatilanteen tarkistus, ja kokeile sitä rauhassa. Sen jälkeen mieti, auttaako muiden toimintojen läsnäolo vai häiritseekö se. Näin saat käytännöllisemmän vastauksen kuin vertailemalla pelkkiä ominaisuuslistoja. Jos tärkeimmät tehtävät löytyvät vaivatta ja pystyt erottamaan harkintaa vaativat valinnat kiireettömistä maksutilanteista, keskitetty ratkaisu voi säästää vaivaa.
Oma loppuarvioni saavutettavuudesta ja käytettävyydestä
Revolut on parhaimmillaan joustava taloussovellus käyttäjälle, joka haluaa enemmän kuin yhden maksutoiminnon mutta ei odota kaiken olevan itsestään selvää heti. Sen keskeinen etu on samaan paikkaan koottu talousasioiden kirjo; sen keskeinen haaste on, että laajuus voi kasvattaa valintojen ja keskittymisen tarvetta. Erilaisissa toimintakyvyissä ja tilanteissa ratkaisevaa on se, pystyykö käyttäjä löytämään omat tärkeät tehtävänsä omaan tahtiinsa.
Minun neuvoni on aloittaa pienestä, opetella ensin omaan arkeen liittyvät näkymät ja jättää kiireelliset hetket uusien toimintojen tutkimiselta. Jos huomaat saavasi sovelluksesta hyötyä ilman, että valikot tai taloudellisten vaihtoehtojen määrä kuormittavat, se voi olla hyvä kumppani päivittäisiin raha-asioihin. Jos taas kaipaat mahdollisimman yksinkertaista asiointia tai haluat pitää eri talouspäätökset erillään, toinen, rajatumpi palvelu voi palvella sinua paremmin.
Revolut — Enemmän kuin pankki Usein kysytyt kysymykset
Mikä Revolut on, ja mihin sitä voi käyttää?
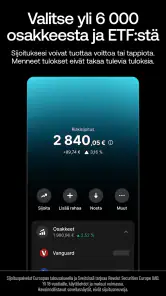
Revolut on mobiilisovellus, jonka kautta voi hoitaa monia arjen raha-asioita: esimerkiksi seurata saldoja ja korttitapahtumia, tehdä maksuja ja vaihtaa valuuttoja. Palveluun liittyy myös muita ominaisuuksia, kuten säästämiseen ja sijoittamiseen liittyviä toimintoja, mutta niiden saatavuus ja ehdot voivat vaihdella. Tutustu sovelluksen ajantasaisiin tietoihin ja palvelukohtaisiin ehtoihin ennen käyttöönottoa.
Miten Revolut-tilin avaaminen ja henkilöllisyyden vahvistaminen tapahtuu?
Tilin avaaminen alkaa yleensä sovelluksen lataamisella ja rekisteröitymisellä. Käyttäjältä voidaan pyytää henkilötietoja sekä henkilöllisyyden vahvistamista esimerkiksi virallisella asiakirjalla ja sovelluksessa tehtävällä tarkistuksella. Vahvistusvaatimukset voivat riippua käyttäjästä ja palveluista, joita hän haluaa käyttää. Varaa prosessiin aikaa ja anna tiedot huolellisesti, sillä puutteelliset tiedot voivat viivästyttää tilin käyttöönottoa.
Onko Revolut ilmainen, vai liittyykö käyttöön maksuja?
Revolutilla voi olla maksuton tila ja maksullisia tilaustasoja, mutta täysin kuluton käyttö ei ole automaattisesti taattua. Maksuja tai rajoituksia voi liittyä esimerkiksi korttiin, käteisnostoihin, valuutanvaihtoon, tilauksiin tai tiettyihin lisäpalveluihin. Hinnat ja käyttörajat voivat muuttua ja riippua valitusta tilistä. Tarkista sovelluksen ajantasainen hinnasto sekä mahdolliset palvelukohtaiset ehdot ennen maksun tai tilauksen vahvistamista.
Voiko Revolut-korttia käyttää ulkomailla ja eri valuutoissa?
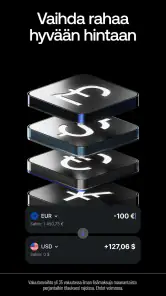
Revolut-korttia voi käyttää monissa paikoissa, joissa korttiverkko hyväksytään, ja sovelluksessa voi olla mahdollisuus pitää tai vaihtaa eri valuuttoja. Valuuttamuunnoksiin ja korttimaksuihin saattaa kuitenkin liittyä ehtoja, rajoja tai lisämaksuja esimerkiksi valitun tilaustason tai tapahtuman ajankohdan mukaan. Tarkista sovelluksesta käytettävissä olevat valuutat ja ajantasaiset vaihtokurssi- ja maksutiedot ennen matkaa.
Miten Revolut suojaa tiliä ja mitä kannattaa tehdä ongelmatilanteessa?
Sovelluksessa on tilin suojaamiseen tarkoitettuja toimintoja, kuten tunnistautumiseen ja kortin hallintaan liittyviä asetuksia. Ota käyttöön vahva näytön lukitus, pidä kirjautumistietosi salassa ja tarkista tapahtumat säännöllisesti. Jos kadotat kortin tai huomaat epäilyttävän tapahtuman, käytä sovelluksen kortin jäädytys- tai tukitoimintoja ja ota yhteyttä asiakastukeen. Tutustu myös tilisi ja palveluidesi suojaan liittyviin ajantasaisiin ehtoihin.
Plussat
- Kortin voi jäädyttää sovelluksessa nopeasti
- jos se katoaa.
- Virtuaalikortit vähentävät maksukorttitietojen jakamista verkossa.
- Useiden valuuttojen saldoja voi seurata samassa sovelluksessa.
- Kulutustilastot auttavat hahmottamaan
- mihin rahat kuluvat.
- Maksuilmoitukset kertovat tapahtumista lähes reaaliajassa.
Miinukset
- Ilmaiseen tilaukseen voi liittyä nosto- ja vaihtorajoja.
- Asiakaspalvelun tavoittaminen voi olla hankalaa kiireellisessä tilanteessa.
- Kortin toimitus saattaa kestää
- ja pikatoimitus voi maksaa.
- Kaikki pankkipalvelut tai ominaisuudet eivät ole saatavilla Suomessa.
- Tilin tai maksujen tarkistukset voivat viivästyttää rahojen käyttöä.
- Kategoria
- Talous
- Versio
- 10.150.2