Trading 212: Stocks, ETFs, ISA
- 57.76K
- 4,7
- Asennukset
- 10.00M
- Hinta
- Free

Kuvakaappaukset
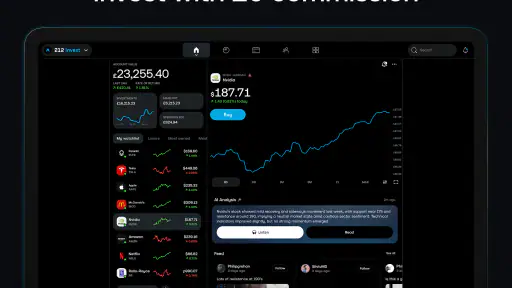
Analysoinut Reviewed
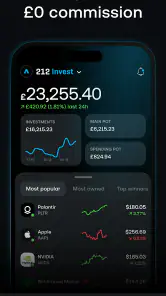
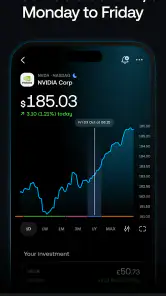
Kun alan miettiä sijoittamista, ensimmäinen kysymykseni ei ole, mikä osake nousee seuraavaksi, vaan pystynkö tekemään järkeviä päätöksiä ilman, että sovellus houkuttelee jatkuvaan säätämiseen. Trading 212: Stocks, ETFs, ISA on Trading 212:n maksuton taloussovellus, jossa painopiste on osakkeiden ja ETF-rahastojen sijoittamisessa. Se voi sopia ihmiselle, joka haluaa hoitaa sijoituksia puhelimella, mutta helppo käyttöliittymä ei tee sijoittamisesta riskitöntä eikä muuta markkinoiden epävarmuutta.
Minusta sovellusta kannattaa lähestyä työkaluna, ei valmiina sijoitussuunnitelmana. Ennen tilin avaamista on hyvä tietää, mitä varten säästää, millaista arvonvaihtelua kestää ja aikooko tehdä päätöksiä itse vai hakeeko ensisijaisesti mahdollisimman yksinkertaista tapaa säästää. Nämä kysymykset ratkaisevat paljon enemmän kuin se, näyttääkö kaupankäyntinäkymä selkeältä.
Ensin tavoite, sitten tili
Jos tavoitteenani on sijoittaa säännöllisesti pitkällä aikavälillä, vertaan sovellusta ennen kaikkea siihen, kuinka helposti pystyn pitämään oman suunnitelmani näkyvissä. Osakkeet ja ETF:t ovat erilaisia välineitä: yksittäinen osake sitoo tuloksen yhden yhtiön kehitykseen, kun taas rahasto voi tarjota hajautusta useisiin sijoituskohteisiin. Hajautuskaan ei poista tappion mahdollisuutta, mutta se auttaa ymmärtämään, millaista riskiä olen ottamassa.
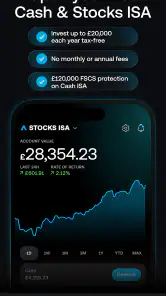
Sovelluksen nimessä mainittu ISA viittaa yksilölliseen säästötiliin, joka liittyy tiettyihin verotus- ja asuinmaasääntöihin. Siksi en olettaisi, että tämä tilimuoto sopii tai on käytettävissä kaikille käyttäjille. Ennen kuin valitsen tilin tai teen siirron, tarkistan sovelluksessa näkyvät ehdot ja sen, mitä omassa asuinmaassani voi käyttää. Verokohtelu riippuu omasta tilanteesta, eikä sijoitussovellus korvaa veroasiantuntijan neuvoja.
Trading 212:n vastaanotto kertoo, että palvelu on tavoittanut laajan joukon käyttäjiä: sillä on yli kymmenen miljoonaa asennusta, sen keskiarvo on 4,7, ja arviota on kertynyt noin 268 000 käyttäjältä. Noin 58 000 kirjoitettua arvostelua antaa vielä lisää palautetta, mutta suosio ei yksin kerro, sopiiko palvelu juuri minun käyttötapaani. Sijoituspalvelua valitessa tarkistaisin lisäksi saatavilla olevat sijoituskohteet, tiliehdot ja kulut ennen päätöstäni.
Tilin avaamisesta ensimmäiseen päätökseen
Käytännöllinen tapa aloittaa on ottaa sovellus käyttöön vasta, kun olen päättänyt, mitä haluan sillä tehdä. Jos haluan opetella, aloitan perehtymällä käsitteisiin ja palvelun omiin tietoihin enkä kiirehdi ostamaan ensimmäistä tuttua yhtiötä. Jos taas minulla on jo sijoitussuunnitelma, voin käyttää sovellusta sen toteuttamiseen ja seurata, pysynkö suunnitelmassa myös silloin, kun markkina liikkuu vastakkaiseen suuntaan.
Kun etenen tilin käyttöönottoon, luen ruudulla näkyvät valinnat huolellisesti. Erityisesti tilin tyyppi, sijoituskohteen tiedot ja toimeksiannon ehdot ovat asioita, joita en ohittaisi vain siksi, että painikkeet näyttävät yksinkertaisilta. Ennen vahvistusta pysähdyn varmistamaan, mitä olen ostamassa ja millä ehdoilla. Tämä lyhyt tarkistus on hyödyllisempi rutiini kuin jatkuva kurssien vilkuilu.
ETF:n kohdalla katson nimeä pidemmälle: millaista markkinaa rahasto seuraa ja vastaako se omaa tavoitettani. Osakkeen kohdalla taas pohdin, miksi juuri tämä yhtiö kuuluu suunnitelmaani ja kuinka paljon yhden yhtiön kehitys saa vaikuttaa kokonaisuuteen. Näin sovellus toimii päätösten toteutuspaikkana, ei niiden korvikkeena. Jos en osaa selittää itselleni ostoksen tarkoitusta, odottaminen on aivan kelvollinen ratkaisu.
Pieni arkinen työnkulku, joka vähentää hätiköintiä
Oletetaan, että saan kuukausittain rahaa, jonka voin sijoittaa ilman, että tarvitsen sitä lähiajan menoihin. Ensin tarkistan oman budjettini ja pidän arjen menot sekä mahdollisen puskurin erillään sijoitettavista varoista. Sitten palaan tavoitteeseeni ja valitsen sen perusteella, haluanko tutkia yksittäisiä osakkeita vai laajempaa ETF-vaihtoehtoa. Vasta tämän jälkeen siirryn sovellukseen tekemään päätöksen.
Ennen toimeksiannon vahvistamista tarkistan vielä kohteen nimen ja toimeksiannon yksityiskohdat. Kun olen tehnyt sijoituksen, kirjaan itselleni lyhyesti syyn: esimerkiksi tavoite, aikajänne ja se, mikä saisi minut arvioimaan päätöksen uudelleen. Tämä muistiinpano ei ole ominaisuusväite sovelluksesta, vaan tapa estää myöhempää tunnepohjaista kaupankäyntiä. Arvioin suunnitelmaa sovituin väliajoin sen sijaan, että reagoisin jokaiseen päivittäiseen muutokseen.
Tässä työnkulussa tärkeä siirtymä tapahtuu sovelluksen ja oman talouden välillä. Sijoitettavaksi sopiva summa ei ole sama asia kuin sovellukseen siirretty summa: ensin pitää varmistaa, ettei raha ole varattu laskuihin tai lähiajan tarpeisiin. Jos sijoittaminen alkaa tuntua kiireelliseltä tai päätös perustuu pelkoon jäädä paitsi noususta, keskeytän mieluummin prosessin. Kaupankäynnin helppous on kätevää, mutta se voi myös tehdä harkitsemattomasta toiminnasta turhan vaivatonta.
Mitä seuraan ostoksen jälkeen
Oston jälkeen en käyttäisi sovellusta vain salkun arvon tarkistamiseen. Palaan siihen, onko sijoituksen alkuperäinen peruste yhä voimassa ja onko kokonaisuus edelleen omiin tavoitteisiin sopiva. Jos huomaan tarkistavani kurssia jatkuvasti, se kertoo usein enemmän omasta tavastani suhtautua riskiin kuin tarpeesta tehdä uusi kauppa. Tällöin harvempi tarkistusrytmi voi auttaa pitämään huomion pitkän aikavälin tavoitteessa.
Hyvä käytäntö on erottaa toisistaan sijoituskohteen hinnan muutos ja todellinen muutos omassa elämäntilanteessa. Kurssin heilahtelu ei automaattisesti tarkoita, että suunnitelma pitää vaihtaa. Sen sijaan muuttunut tulotilanne, lähestyvä rahantarve tai aiemmin vääräksi osoittautunut oletus voi olla syy arvioida kokonaisuutta uudelleen. Sovellus tekee toimeksiannon tekemisestä vain yhden osan prosessia; järkevä seuranta ja päätösten dokumentointi jäävät käyttäjän vastuulle.
Jos käytän sovellusta yhdessä pankin, taulukon tai oman budjettisovelluksen kanssa, nämä ovat käytännössä eri työvälineitä. Pankista näen arjen rahatilanteen, omista muistiinpanoista suunnitelman ja välittäjästä sijoitusten hoitamiseen liittyvät näkymät. Siirtymä niiden välillä voi tuntua kömpelöltä, mutta pidän parempana sitä, että tarkistan kokonaisuuden erikseen, kuin oletan kaikkien taloustietojen olevan yhdessä paikassa.
Missä Trading 212 tuntuu luontevalta valinnalta
Trading 212 on kiinnostava etenkin käyttäjälle, joka haluaa itse valita osakkeita tai ETF:iä ja tehdä sijoituksia mobiilissa. Sovellus on maksuton, ja se on julkaistu jo 27.6.2013. Nämä tiedot antavat palvelun taustasta kontekstia, mutta eivät vastaa olennaiseen kysymykseen siitä, mikä on oman sijoitustavan kokonaiskustannus. Tarkistan siksi aina tilin ja toimeksiantojen ajantasaiset ehdot enkä päättele maksuttomuudesta, ettei käyttöön voisi liittyä muita kuluja tai ehtoja.
Vaihtoehtona voi olla tavallinen pankin sijoituspalvelu, toinen välittäjä tai automaattisempi säästöratkaisu. Pankin kautta asiointi voi tuntua tutummalta, ja palvelun laajuus voi sopia ihmiselle, joka haluaa pitää taloutensa keskitetymmin yhden toimijan hoidossa. Toisaalta itsenäinen välittäjä voi houkutella, jos haluan tarkastella sijoituskohteita ja tehdä päätökset itse. Automaattisempi palvelu voi puolestaan olla parempi, jos en halua valita yksittäisiä osakkeita tai seurata markkinaa aktiivisesti.
Vertailussa en katsoisi pelkästään käyttöliittymän ulkonäköä. Punnitsisin, kuinka hyvin palvelun sijoitusvalikoima vastaa omaa suunnitelmaani, millaiset kulut ja ehdot pätevät juuri minun käyttöön ja kuinka paljon päätösvaltaa haluan itselleni. Jos haluan vain säännöllisen, mahdollisimman vähällä vaivalla toimivan ratkaisun, aktiiviseen valintaan kannustava välittäjä ei välttämättä ole paras lähtökohta.
Rajat, jotka kannattaa selvittää ennen rahansiirtoa
Ennen kuin siirrän rahaa, tarkistan myös, miten käytännön asiointi sopii omaan tapaani hoitaa taloutta. Tarvitsenko palvelua vain satunnaisiin ostoihin vai haluanko palata salkkuun säännöllisesti? Onko minulle tärkeää, että sijoittamiseen liittyvät tiedot löytyvät samasta paikasta kuin pankkiasiat, vai riittääkö erillinen välittäjä? Näihin kysymyksiin vastaaminen auttaa huomaamaan ajoissa, jos palvelun toimintamalli tuntuu arjessa hankalalta.
Jos sijoituskohteen nimi tai lyhenne ei ole tuttu, en tekisi päätöstä pelkän hakutuloksen perusteella. Varmistan, että olen löytänyt juuri tarkoittamani tuotteen ja ymmärrän ainakin sen, mihin sijoitus kohdistuu sekä millaisiin riskeihin voin altistua. Tämä on erityisen hyödyllistä silloin, kun samankaltaisilta näyttäviä vaihtoehtoja on useita. Pieni taustatyö ennen ostoa on parempi kuin yritys selvittää jälkikäteen, miksi salkussa on väärä kohde.
Toinen käytännön kysymys on, mitä teen silloin, kun sovelluksen näyttämä tieto ei riitä päätökseeni. En täyttäisi aukkoja arvauksilla, vaan etsisin tuotteen ja tilin ehdot ennen kuin jatkan. Jos haluan henkilökohtaista neuvontaa tai jonkun ottavan sijoituspäätökset puolestani, itseohjautuva välittäjä ei todennäköisesti vastaa tarpeeseen. Tällöin pankin neuvontapalvelu tai harkiten valittu automaattisempi vaihtoehto voi olla parempi lähtökohta.
Kenelle palvelu sopii arjen tasolla
Tyypillinen hyvä käyttötapa on rauhallinen ja toistuva: tarkistan ensin budjetin, päätän sopivan summan, palaan omaan sijoitussuunnitelmaani ja vasta sitten avaan välittäjän tekemään toimeksiannon. Esimerkiksi kiireisen työpäivän lomassa saatu ilmoitus tai markkinauutinen ei yksin ole syy ostaa tai myydä. Kun päätös sidotaan etukäteen määriteltyyn tavoitteeseen, sovellus pysyy välineenä eikä muutu uutisvirran jatkeeksi.
Trading 212 sopii parhaiten ihmiselle, joka arvostaa itsenäisyyttä ja on valmis kantamaan päätöksenteon vastuun. Aloitteleva käyttäjäkin voi tutustua sijoittamiseen, mutta hänen kannattaa edetä pienin askelin ja opetella ensin, mitä osakkeen ja ETF:n omistaminen käytännössä merkitsee. Käyttöliittymän helppous ei kerro, onko oma sijoitusidea hyvä. Jos en vielä tiedä, mitä ostaisin ja miksi, voin hyvin lykätä tilin käyttöä siihen asti, että suunnitelma on selkeämpi.
Sen sijaan palvelu ei ole luontevin valinta, jos tärkein toiveeni on automaattinen varallisuudenhoito, valmis sijoitussuunnitelma tai henkilökohtainen opastus. Se voi myös tuntua liian aktiiviselta, jos tiedän helposti reagoivani lyhyen aikavälin liikkeisiin. Tällöin vaihtoehto, jossa sijoitusten valinta ja seuranta jäävät vähemmälle omalle vastuulle, voi suojata paremmin omaa tavoitettani kuin monipuolisempi mahdollisuus tehdä kauppoja itse.
Missä prosessi voi tökkiä
Suurin kitka ei välttämättä ole sovelluksessa vaan sijoittajan omissa odotuksissa. Osakkeiden ja ETF:ien ostamisen helppous voi luoda tunteen, että päätös on pieni, vaikka taloudellinen riski olisi merkittävä. Aloittelijalle tämä voi johtaa liian nopeaan kaupankäyntiin tai siihen, että valinta tehdään pelkän nimen tuttuuden perusteella. Minusta käyttöä kannattaa rajoittaa omalla säännöllä: tutkin kohteen ennen ostoa ja tiedän etukäteen, miksi sijoitan.
Toinen mahdollinen hankaluus on se, että eri maiden tilit, verotus ja tuotteiden saatavuus eivät ole kaikille samanlaisia. Sovelluksen englanninkieliseen nimeen sisältyvä ISA ei ole syy olettaa, että sama järjestely koskee kaikkia käyttäjiä. Jos verotus, valuutat tai sijoitustuotteen ehdot mietityttävät, selvitän asian ennen toimeksiantoa. Epäselvyyden hetkellä vaihtoehtoinen palvelu, jonka ehdot ovat omassa tilanteessa helpommin ymmärrettävät, voi olla järkevämpi valinta.
En myöskään pitäisi sovelluksen mahdollista helppoutta lupauksena nopeasta tuotosta. Osakkeiden arvo voi laskea, ja sijoitettu raha voi menettää arvoaan. Jos tarvitsen säästöjä lähiaikoina tai en siedä arvonvaihtelua, sijoitussovellus ei ratkaise sitä ongelmaa. Käteispuskuri ja sopiva riskitaso tulevat ennen sitä, missä sovelluksessa sijoituksia hallinnoin.
Kenelle suosittelen ja kenelle en
Suosittelisin tätä ihmiselle, joka haluaa itse tutkia osakkeita ja ETF:iä, ymmärtää tekemänsä toimeksiannon ja pystyy noudattamaan omaa suunnitelmaansa myös markkinoiden heiluessa. Se voi olla käytännöllinen tapa hoitaa sijoituksia puhelimella, kun käyttäjä osaa erottaa sovelluksen tarjoaman toteutusvälineen omasta päätöksenteostaan. Sovelluksen ikärajaksi on merkitty PEGI 3, mutta se ei ole sijoitusneuvo eikä tarkoita, että sijoittaminen sopisi kaikille.
En suosittelisi sitä ensimmäiseksi vaihtoehdoksi ihmiselle, joka odottaa jonkun muun valitsevan sijoitukset, haluaa varman tuoton tai tarvitsee sijoitetut rahat pian käyttöön. Myös aktiiviseen kaupankäyntiin ajautuva aloittelija hyötyy usein ensin opiskelusta ja selkeästä suunnitelmasta. Jos haluan vain automatisoitua pitkäjänteistä säästämistä enkä halua valita kohteita itse, vertaan myös palveluihin, joiden toimintamalli sopii paremmin tähän tavoitteeseen.
Sovelluksen nykyinen versio on 8.49.1, ja se toimii vähintään käyttöjärjestelmäversiolla 7.0. Nämä tekniset tiedot voivat auttaa laitteen yhteensopivuuden arvioinnissa, mutta päivittäminen ja laitteen oma tuki kannattaa huomioida ennen asennusta. Minulle ratkaisevampaa on silti se, pystynkö käyttämään palvelua rauhallisesti ja ymmärränkö jokaisen tekemäni päätöksen.
Lopulta Trading 212: Stocks, ETFs, ISA vaikuttaa sopivalta vaihtoehdolta itsenäiselle sijoittajalle, joka haluaa hoitaa osakkeisiin ja ETF-rahastoihin liittyviä valintoja puhelimella. Sen paras puoli on käytännöllinen lähtökohta itseohjautuvaan sijoittamiseen; sen selkein varjopuoli on, että matala kynnys voi houkutella toimimaan ennen kuin suunnitelma on valmis. Jos aloitan tavoitteesta, tarkistan ehdot ja pidän arjen rahat erillään sijoituksista, sovellus voi palvella tarkoitustaan. Jos taas kaipaan valmiiksi ohjattua tai täysin huoletonta ratkaisua, valitsisin toisenlaisen palvelun.
Trading 212: Stocks, ETFs, ISA Usein kysytyt kysymykset
Mikä Trading 212 on ja mitä sillä voi tehdä?
Trading 212 on sijoitussovellus, jonka kautta käyttäjät voivat ostaa ja myydä esimerkiksi osakkeita ja ETF:iä. Tarjolla olevat ominaisuudet, sijoitustuotteet ja tilityypit riippuvat asuinmaasta sekä sovelluksen ajantasaisista ehdoista. Ennen sijoittamista kannattaa tutustua yhtiöihin, kuluihin ja riskeihin sekä tarkistaa, mitä palveluja omalla alueella on saatavilla.
Onko Trading 212:n käyttö ilmaista, ja mitä kuluja voi syntyä?
Sovelluksen lataaminen tai tilin avaaminen voi olla maksutonta, mutta tämä ei tarkoita, että kaikki sijoittaminen olisi kulutonta. Kaupankäyntiin voi liittyä esimerkiksi valuutanvaihtokuluja, markkinakohtaisia maksuja tai muita tuotteen ja tilin tyypin mukaan määräytyviä kustannuksia. Kulurakenne voi muuttua, joten tarkista hinnasto sovelluksesta ja lue ehdot ennen tilausta tai kauppaa.
Voinko menettää rahaa Trading 212:ssä?
Kyllä. Osakkeiden ja ETF:ien arvo voi laskea, eikä tuottoa tai pääoman säilymistä taata. Sijoituksiin vaikuttavat muun muassa markkinoiden vaihtelut, yritysten tulokset, valuuttakurssit ja taloustilanne. Vältä sijoittamasta rahaa, jota tarvitset lähiaikoina, ja selvitä tuotteen riskit ennen ostoa. Jos sovelluksessa on tarjolla monimutkaisia tai vivutettuja tuotteita, niiden riskit voivat olla tavallista suuremmat.
Mikä ISA on, ja voinko avata sellaisen Trading 212:ssä?
ISA eli Individual Savings Account on Yhdistyneessä kuningaskunnassa käytössä oleva verotuksellinen säästö- tai sijoitustilityyppi. Sen saatavuus ja ehdot määräytyvät muun muassa asuinmaan, kelpoisuuden ja paikallisten sääntöjen perusteella. Siksi kaikki käyttäjät eivät voi avata ISA-tiliä. Tarkista sovelluksesta, tarjotaanko tiliä alueellasi, ja varmista verotukseen liittyvät tiedot paikalliselta viranomaiselta tai pätevältä asiantuntijalta.
Mitä kannattaa tarkistaa ennen Trading 212 -tilin avaamista?
Tarkista ensin, että sovellus ja kyseinen tilityyppi ovat saatavilla asuinmaassasi ja että täytät tilin avaamisen ehdot. Lue myös palkkioita, valuutanvaihtoa, nostoja, henkilöllisyyden todentamista ja sijoitusten säilytystä koskevat tiedot. Selvitä, kuuluuko palveluntarjoaja alueesi valvonnan tai mahdollisen sijoittajansuojan piiriin. Älä luota pelkkään sovelluksen helppokäyttöisyyteen, vaan arvioi myös oma riskinsietokykysi.
Plussat
- Osakkeita ja ETF-rahastoja voi ostaa murto-osina
- joten alkuun pääsee pienillä summilla.
- Sovelluksessa on demotili
- jolla kaupankäyntiä voi harjoitella virtuaalirahalla.
- Hintahälytykset auttavat seuraamaan valittujen sijoituskohteiden liikkeitä.
- Toistuvilla sijoituksilla voi automatisoida säännöllisiä ostoja.
- Kaksivaiheinen tunnistautuminen lisää tilin suojausta.
Miinukset
- Valikoima ja tilivaihtoehdot vaihtelevat asuinmaan mukaan.
- Valuuttamuunnoksista voi kertyä kuluja
- kun sijoitat eri valuutassa.
- Sijoituksiin liittyy markkinariski
- eikä tuottoa tai pääoman säilymistä taata.
- Asiakastukeen ei välttämättä saa yhteyttä puhelimitse.
- Johdannaiset
- kuten CFD:t
- ovat monimutkaisia ja voivat kasvattaa tappioita nopeasti.

- Kategoria
- Talous
- Versio
- 8.49.1