Klarna: Raha-asiat fiksummin
- 279.91K
- 4,7
- Asennukset
- 50.00M
- Hinta
- Free

Kuvakaappaukset
Analysoinut Reviewed
Kun haluan seurata ostoksia ja hoitaa arjen raha-asioita samassa paikassa, Klarna voi olla kätevä lisä tavallisen pankkisovelluksen rinnalle. Minulle sen idea toimii parhaiten silloin, kun ostamiseen liittyvät tapahtumat, maksut ja mahdolliset säästöt haluaa nähdä yhtenä kokonaisuutena. Se ei kuitenkaan korvaa omaa pankkia eikä tee budjetointia käyttäjän puolesta. Klarna on hyödyllisimmillään asiointinäkymänä, joka auttaa pysymään kartalla, ei automaattisena ratkaisuna kaikkiin rahaongelmiin.
Kyseessä on ilmainen taloussovellus, jonka kehittäjä on Klarna Bank AB (publ). Sovellus on ollut saatavilla 7.3.2017 lähtien, ja sen nykyinen versio on 26.39.296; käyttö vaatii vähintään käyttöjärjestelmän version 9. PEGI 3 -ikäluokitus kertoo sovelluksen sopivuudesta laajalle yleisölle, mutta raha-asioita hoitavan aikuisen kannattaa silti kiinnittää huomiota omiin maksupäätöksiinsä ja sovelluksen tarjoamiin ehtoihin.
Ostoksesta maksun seurantaan
Kun haluan nähdä, mitä ostamisen jälkeen tapahtuu
Tyypillinen käyttötapa alkaa verkkokauppaostoksesta. Maksuhetkellä Klarna voi olla yksi tarjolla olevista maksutavoista, ja sen jälkeen sovelluksesta on luontevaa tarkistaa ostoon liittyviä tietoja ja maksun tilannetta. Käytännön hyöty syntyy siitä, ettei ostoksen muistaminen jää pelkän sähköpostivahvistuksen tai pankkitapahtuman varaan. Jos teen useita verkko-ostoksia eri aikoina, erillinen näkymä niihin voi auttaa hahmottamaan, mikä maksu liittyy mihinkin hankintaan.
Tässä on kuitenkin tärkeä ero tavalliseen pankkisovellukseen: Klarna keskittyy omaan maksamiseen ja ostoksiin liittyvään asiointiin, kun taas pankki näyttää yleensä laajemman kuvan tilistä ja muista rahavirroista. En siis käyttäisi Klarnaa ainoana paikkana tarkistaa, paljonko rahaa kokonaisuudessaan on käytettävissä. Sen sijaan avaisin rinnalle pankkisovelluksen ennen isompaa hankintaa ja arvioisin siellä, sopiiko meno omaan kuukausibudjettiin.
Arjen esimerkki: monta ostosta, yksi tarkistushetki
Ajatellaan tilannetta, jossa tilaan viikon aikana kotiin tavaroita ja vaatteita useasta kaupasta. Kun palaan myöhemmin tarkistamaan talouttani, haluan erottaa jo tehdyt ostot niistä menoista, jotka ovat vasta tulossa maksettaviksi. Klarna voi tehdä ostoksiin liittyvän seurannan helpommaksi kuin eri kauppojen viestien selaaminen, mutta päätösvastuu jää minulle: tarkistan, mitä olen tilannut, mitä pitää maksaa ja milloin minun on järkevää hoitaa asia.
Hyvä toimintatapa on yhdistää sovelluksen tarkistus omaan viikoittaiseen rahahetkeen. Käyn ensin läpi Klarnassa näkyvät ostot ja maksuihin liittyvät tiedot, sitten vertaan niitä pankkitilin tilanteeseen ja kalenteriin. Näin sovellus toimii muistamisen apuna mutta ei korvaa maksujen suunnittelua. Erityisen hyödyllinen työnkulku on tarkistaa ostos heti sen jälkeen, kun olen päättänyt palauttaa tuotteen tai pitää sen: silloin ostoon liittyvä asia ei jää epämääräisesti odottamaan.
Palautus ja maksu eivät ole sama asia
Ostoksen palauttaminen havainnollistaa hyvin sitä, miksi maksunäkymää kannattaa seurata eikä vain olettaa kaiken järjestyvän itsestään. Palautus etenee kaupan ja maksun käsittelyn kautta, joten ostoksen fyysinen palauttaminen ei välttämättä tarkoita, että maksutilanne muuttuu heti samalla hetkellä. Tarkistan siksi sovelluksesta ostoon liittyvän tilanteen ja säilytän kaupan palautusvahvistuksen, kunnes asia näyttää selvältä.
Tämä on yksi Klarnan käytännöllisistä vahvuuksista: ostoon liittyvät asiat ovat helpommin löydettävissä samasta palvelusta kuin silloin, kun koko seuranta on hajallaan kaupan sähköposteissa ja pankin tapahtumissa. Samalla se on kohta, jossa en luottaisi pelkkään ilmoitukseen tai muistikuvaan. Jos näkymä ja kaupan viesti tuntuvat olevan eri vaiheessa, tarkistan molemmat ja toimin sovelluksessa näkyvien ohjeiden mukaan.
Siirtymä ostoksista korttiin ja cashbackiin
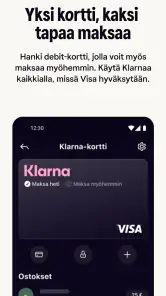
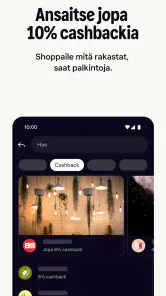
Klarnan kokonaisuuteen kuuluvat myös Klarna-korttiin tutustuminen ja cashbackin ansaitseminen. Ne voivat kiinnostaa käyttäjää, joka haluaa keskittää ostoksiin liittyvää asiointia samaan sovellukseen. En kuitenkaan pitäisi cashbackia automaattisena alennuksena kaikesta ostamisesta. Ennen kuin teen ostoksen sen vuoksi, tarkistan tarjouksen ehdot, sen soveltuvuuden kyseiseen hankintaan ja sen, mitä etuja tai rajoituksia juuri silloin ilmoitetaan.
Kortin kohdalla järkevä kysymys ei ole vain, onko se kätevä, vaan sopiiko se omaan maksutapaan. Jos käytän jo pankkikorttia, jonka tapahtumia seuraan aktiivisesti, uusi kortti voi lisätä yhden seurattavan kanavan. Jos taas haluan Klarnan ostoksiin liittyvät maksut ja korttiasiat samaan ympäristöön, se voi tuntua luontevalta. En tekisi kortin käyttöönotosta syytä kasvattaa kulutusta: maksutavan helppous ei muuta ostosta edullisemmaksi.
Cashbackista saa eniten irti, kun se on päätöksen sivutuote eikä päätöksen peruste. Jos ostan jo muutenkin tarvitsemani tuotteen ja sovelluksessa näkyy siihen sopiva etu, sen tarkistaminen voi olla vaivan arvoista. Jos tarjous taas houkuttelee ostamaan jotain tarpeetonta, säästöpuhe kääntyy helposti itseään vastaan. Tämä pieni harkinta on mielestäni tärkeä osa sovelluksen järkevää käyttöä.
Säästäminen vaatii käyttäjältä oman suunnitelman
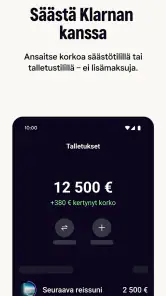
Sovelluksessa voi tutustua säästämiseen liittyviin mahdollisuuksiin, mutta oma tavoite kannattaa määritellä ennen kuin ryhtyy siirtämään rahaa tai muuttamaan talouden rutiineja. Minulle toimiva lähtökohta olisi päättää, mihin säästän, millä aikavälillä ja kuinka paljon voin laittaa sivuun niin, että tavalliset laskut ja menot pysyvät hallinnassa. Sen jälkeen voin arvioida, sopiiko Klarnan tarjoama vaihtoehto tähän suunnitelmaan vai onko oma pankki tai muu säästöpalvelu luontevampi paikka.
Tämä on hyödyllinen ero verrattuna budjetointisovellukseen, joka keskittyy ensisijaisesti kaikkien tilien menojen luokitteluun. Klarna liittyy vahvasti ostamiseen ja omiin palveluihinsa, joten en odottaisi sen yksin antavan täydellistä kuvaa koko taloudestani. Jos haluan seurata vuokraa, palkkaa, laskuja ja eri pankkitilien tapahtumia yhdessä, pankin omat työkalut tai erillinen budjetointiratkaisu voivat olla parempi lähtökohta. Klarnan rooli on selkeämpi ostosten ja sen omien raha-asioiden ympärillä.
Mitä laaja suosio kertoo – ja mitä se ei ratkaise
Sovelluksella on 4,7:n keskiarvo noin kahden miljoonan arvostelun perusteella, ja sitä on asennettu yli 50 miljoonaa kertaa. Nämä luvut kertovat, että kyseessä on laajasti käytetty palvelu, mutta ne eivät yksin ratkaise, sopiiko se juuri minun maksutapoihini tai taloudenhallintaani. Käyttökokemus riippuu paljon siitä, teenkö ostoksia palvelun kautta, hyödynnänkö korttia ja säästämiseen liittyviä toimintoja sekä haluanko seurata kaikkea yhdessä paikassa.
Myös noin 280 000 kirjoitettua arvostelua antaa taustaa palvelun tunnettuudesta, mutta käyttäjän kannattaa muodostaa oma käsityksensä omien tarpeidensa pohjalta. Minusta olennaisempi kysymys on, vähentääkö sovellus ostosten ja maksujen selvittelyyn kuluvaa vaivaa vai tuoko se vain yhden uuden näkymän ja muistettavan asian lisää. Jos käytän Klarnaa säännöllisesti ostoksissa, keskitetty seuranta voi olla perusteltu. Jos en käytä sen palveluita, sovelluksen hyöty jää helposti vähäiseksi.
Missä työnkulku voi takerrella
Klarnan suurin käytännön rajoitus on se, ettei yksi sovellus välttämättä kata koko taloutta. Ostoksiin liittyvien asioiden kokoaminen on hyödyllistä, mutta pankkitilin saldo, muut kortit ja kuukausittaiset laskut voivat silti olla muualla. Tämän vuoksi sovellusta ei kannata tulkita täydelliseksi talousnäkymäksi. Välillä tarvitaan siirtymä Klarnasta kaupan omiin tietoihin tai pankkisovellukseen, ja käyttäjän pitää itse varmistaa, että kokonaisuus täsmää.
Toinen mahdollinen kitkakohta on ostamisen psykologinen puoli. Kun maksuvaihtoehdot ja ostoksiin liittyvät palvelut ovat helposti saatavilla, hankinnan tekeminen voi tuntua kevyemmältä kuin sen todellinen vaikutus omaan budjettiin. Siksi pidän hyvänä käytäntönä pysähtyä ennen ostoa ja tarkistaa ensin, onko hankinta tarpeellinen ja milloin sen kustannus näkyy omassa taloudessa. Sovelluksen mukavuus on hyödyksi vain, jos se ei vie huomiota itse menosta.
Jos haluan yksinkertaisen tavan seurata vain pankkitilin saldoa ja laskuja, aloittaisin omasta pankkisovelluksesta. Jos taas ensisijainen tarpeeni on koko talouden budjetointi eri tileiltä ja palveluista, valitsisin siihen erikoistuneen työkalun. Klarna sopii paremmin käyttäjälle, jonka arjessa sen ostoksiin ja maksamiseen liittyvät palvelut ovat jo luontevasti mukana.
Kenelle suosittelen sitä
Suosittelisin Klarnaa ihmiselle, joka tekee verkko-ostoksia ja haluaa löytää niihin liittyvät maksut ja tapahtumat helpommin yhdestä palvelusta. Se voi olla hyödyllinen myös silloin, kun haluaa tutkia korttiin, cashbackiin tai säästämiseen liittyviä vaihtoehtoja ilman, että jokainen asia alkaa eri sovelluksesta. Käytän sitä kuitenkin mieluummin täydentävänä työkaluna kuin talouteni ainoana ohjauspaneelina.
Jättäisin sen vähemmälle, jos haluan ennen kaikkea hillitä ostamista tai jos useat maksutavat tekevät arjestani jo valmiiksi vaikeasti seurattavan. Samoin käyttäjä, joka ei asioi Klarnan kautta eikä kaipaa sen muita toimintoja, voi pärjätä paremmin pankkinsa sovelluksella. Sovelluksen asentaminen on maksutonta, mutta maksutavan tai säästämiseen liittyvän palvelun ehdot on silti syytä lukea ennen käyttöä.
Oma johtopäätökseni arjen käytöstä
Klarna toimii parhaiten, kun yhdistän sen ostosten tarkistamiseen, mutta teen varsinaiset budjettipäätökset koko talouden perusteella. Sen vahvuus on ostoksiin liittyvien asioiden kokoaminen ja mahdollisuus tutustua samassa ympäristössä myös korttiin, cashbackiin ja säästämiseen. Heikkous on se, että kokonaiskuvan muodostaminen vaatii usein edelleen pankkisovelluksen, kaupan tietojen tai oman budjetin rinnalle.
Minun suositukseni on ottaa sovelluksesta hyöty irti pienellä, selkeällä rutiinilla: tarkista ostot säännöllisesti, seuraa palautuksia loppuun asti ja arvioi tarjoukset omien tarpeiden kautta. Näin se voi helpottaa arjen asiointia ilman, että helppous muuttuu syyksi kuluttaa enemmän. Jos juuri ostoksiin liittyvän talouden seuraaminen on sinulle hankalaa, Klarna on kokeilemisen arvoinen lisä. Jos taas tarvitset ensisijaisesti kaikkien raha-asioiden kattavan budjetointityökalun, etsi rinnalle tai tilalle siihen paremmin keskittyvä vaihtoehto.
Ostoksen jälkeinen tarkistus kannattaa tehdä järjestyksessä
Kun avaan sovelluksen ostoksen jälkeen, en aloita tarjousten selaamisesta vaan varmistan ensin, että tunnistan tapahtuman ja sen tarkoituksen. Tämän jälkeen tarkistan, onko ostos sellainen, jonka odotin tekeväni, ja löytyykö kaupan viestistä vastaava vahvistus. Vasta kun nämä tiedot ovat keskenään järkeviä, siirryn miettimään maksun ajankohtaa tai muita vaihtoehtoja. Tällainen pieni järjestys vähentää riskiä, että houkutteleva etu vie huomion keskeneräiseltä maksulta.
Jos teen ostoksen toiselle henkilölle tai yhteiseen kotiin, kirjaan itselleni ylös, kuuluuko kustannus kokonaan minulle vai pitääkö se jakaa myöhemmin. Sovelluksen ostosnäkymä voi auttaa muistamaan tapahtuman, mutta se ei tiedä, miten sovimme kulujen jaosta. Käytännössä tämä on hyödyllinen ero esimerkiksi yhteisten kodintarvikkeiden kohdalla: maksun seuranta ja kulun jakaminen ovat kaksi eri tehtävää, eikä niitä kannata sekoittaa toisiinsa.
Kun ostos tulee useasta arjen tarpeesta
Verkkokaupan ostoskoriin voi kertyä samanaikaisesti välttämätöntä ja hetken mielijohteesta lisättyä. Ennen maksamista erotan nämä toisistaan: jos tarvitsen tuotetta heti, vertaan ostosta omaan budjettiin; jos se voi odottaa, annan itselleni aikaa päättää. Klarnan helppo asiointi voi tehdä ostoksen loppuun viemisestä sujuvaa, mutta juuri siksi oma pysähdys ennen maksua on tärkeä. Sovellus ei voi arvioida, onko hankinta järkevä suhteessa muihin menoihini.
Samalla tavoin cashbackin tarkistaminen kannattaa tehdä vasta sen jälkeen, kun olen päättänyt, että tuote on tarpeellinen ja kauppa sopii suunnitelmaani. Näin etu ei muutu syyksi valita kalliimpaa tuotetta tai tehdä ylimääräistä tilausta. Jos ehdot ovat epäselvät tai tarjous ei näytä koskevan omaa ostosta, en laske mahdollista etua säästöksi budjettia suunnitellessani. Tärkein hyöty on silloin se, että tein harkitun ostoksen, en se, että yritin saada jokaisesta tapahtumasta jotain takaisin.
Oma pankki ja Klarna ovat eri työvälineitä
Jos vertaan Klarnaa pankkisovellukseen, ajattelen niitä kahtena erilaisena tarkistuspaikkana. Pankista katson käytettävissä olevan rahan ja koko kuukauden muun tilanteen; Klarnasta tarkistan sen kautta kulkeviin ostoksiin liittyvät asiat. Ero on olennainen etenkin silloin, kun haluan tietää, voinko tehdä uuden hankinnan ilman että laskut, ruokaostokset tai muut jo sovitut menot vaarantuvat. Yksi näkymä voi olla selkeä, mutta selkeys ei vielä tarkoita kattavuutta.
Erillinen budjetointityökalu voi puolestaan sopia paremmin ihmiselle, joka haluaa kirjata menot luokkiin tai seurata tuloja ja kuluja laajemmin. En valitsisi Klarnaa vain siksi, että se on jo ostosten yhteydessä tuttu, jos varsinainen tarve on kuukausibudjetin rakentaminen. Toisaalta kaikkien ei tarvitse hankkia erillistä taloussovellusta: jos pankin näkymä ja Klarnan ostosseuranta vastaavat arjen tarpeisiin, lisätyökalu voi tehdä rutiinista turhan monimutkaisen.
Milloin sovelluksen voi jättää väliin
Jos teen harvoin verkko-ostoksia, maksan ne tavalliseen tapaan ja seuraan menojani jo pankissa, Klarnan avaamisesta ei välttämättä synny tarpeeksi lisäarvoa. Jokainen uusi palvelu tuo myös oman kirjautumisen, oman käyttöliittymän ja uuden paikan, josta tietoja voi joutua tarkistamaan. Minulle hyvä sovellus vähentää muistettavia asioita; jos se lisää niitä enemmän kuin kokoaa yhteen, en pakottaisi sitä osaksi arkea.
Se ei ole myöskään paras valinta käyttäjälle, joka tietää helposti ostavansa enemmän silloin, kun maksaminen tuntuu vaivattomalta. Tällöin kannattaa suosia selkeää budjettirajaa ja mahdollisimman yksinkertaista maksutapaa, eikä ottaa käyttöön lisäominaisuuksia vain uteliaisuudesta. Sovelluksen hyödyllisyys riippuu siitä, millaisen rutiinin ympärille sen rakentaa: harkitsevalle ostajalle se voi selkeyttää asiointia, mutta impulssiostoksia tekevälle se voi lisätä houkutuksia.
Ensimmäisten käyttökertojen käytännön tapa
Kun otan uuden taloussovelluksen käyttöön, aloitan yhdestä rajatusta tehtävästä sen sijaan, että yrittäisin muuttaa kaikkia raha-asioitani kerralla. Klarnan kohdalla luonteva aloitus on tarkistaa omat ostoksiin liittyvät tiedot ja opetella, mistä maksun tila ja mahdolliset ohjeet löytyvät. Sen jälkeen voin arvioida, helpottaako näkymä oikeasti viikoittaista tarkistustani. Jos hyöty jää vähäiseksi, minun ei tarvitse lisätä korttia tai säästämiseen liittyviä toimintoja vain siksi, että ne ovat samassa sovelluksessa.
Ennen uuden maksutavan käyttämistä luen aina siihen liittyvät ehdot ja mietin, miten tapahtumat näkyvät omassa arjessani. Onko minun helppo muistaa, mitä kautta ostin tuotteen? Pystynkö vertaamaan maksua tilini tilanteeseen? Tiedänkö, mistä tarkistan, jos palautus tai maksu näyttää keskeneräiseltä? Näihin kysymyksiin vastaaminen etukäteen tekee sovelluksen käytöstä hallitumpaa kuin ominaisuuksien kokeileminen ilman selkeää tarvetta.
Kenelle kokonaisuus sopii parhaiten
Minusta sovellus palvelee parhaiten käyttäjää, jonka verkko-ostokset ovat säännöllinen osa arkea ja joka arvostaa sitä, että ostoon liittyvät asiat löytyvät omasta näkymästään. Se on erityisen luonteva lisä, jos haluan tutkia myös korttia, cashbackia tai säästämiseen liittyviä vaihtoehtoja, mutta olen valmis vertaamaan niitä omaan pankkiini ja omiin tarpeisiini. Tällainen käyttäjä saa todennäköisemmin selkeää hyötyä kuin ihminen, joka etsii yhtä sovellusta koko talouden täydelliseen hallintaan.
En suosittelisi siirtämään kaikkia talousrutiineja yhden palvelun varaan. Pidän parempana sitä, että tiedän, mistä tarkistan ostoksen, mistä varmistan käytettävissä olevan rahan ja mihin nojaan kuukausibudjettia tehdessäni. Kun nämä roolit ovat selvät, Klarnan paikka kokonaisuudessa on helppo arvioida: se voi olla ostoksiin liittyvä käytännön apuväline, mutta tärkeät päätökset teen edelleen kokonaiskuvan perusteella.
Klarna: Raha-asiat fiksummin Usein kysytyt kysymykset
Mikä Klarna: Raha-asiat fiksummin -sovellus on, ja mitä sillä voi tehdä?
Klarna on ostamiseen ja henkilökohtaisten raha-asioiden hallintaan tarkoitettu sovellus. Sen avulla voit esimerkiksi seurata Klarna-ostojasi ja maksuja, tarkastella eräpäiviä sekä tehdä sovelluksessa tarjolla olevia maksutapoja koskevia valintoja. Ominaisuudet ja saatavilla olevat palvelut voivat vaihdella käyttäjän, ostoksen ja maan mukaan, joten tarkista ehdot sovelluksesta ennen maksamista.
Onko Klarna-sovelluksen käyttö ilmaista, ja voiko sen kautta syntyä lisäkuluja?
Sovelluksen lataaminen ja tavallinen käyttö eivät yleensä maksa erikseen, mutta tämä ei tarkoita, että kaikki sen kautta tehdyt ostokset tai maksut olisivat kuluttomia. Mahdolliset kulut määräytyvät valitsemasi maksutavan, ostoksen ja Klarna-sopimuksen ehtojen perusteella. Tarkista aina kokonaishinta, eräpäivä, mahdolliset korot ja myöhästymisestä aiheutuvat kulut ennen tilauksen vahvistamista.
Miten Klarna-sovelluksessa maksaminen ja laskun eräpäivien seuraaminen toimii?
Kun valitset Klarnan maksutavaksi palvelua tukevassa verkkokaupassa, ostoksen tiedot ja käytettävissä olevat maksuvaihtoehdot näytetään kassalla tai sovelluksessa. Hyväksytyt ostokset löytyvät yleensä sovelluksen ostos- tai maksunäkymästä, josta voit tarkistaa avoimet maksut ja niiden eräpäivät. Maksa ajoissa ja varmista, että maksutapahtuma on kirjautunut oikein; maksuehdot vaihtelevat ostoksittain.
Mitä tietoja Klarna pyytää, ja miten käyttäjän tietoja käsitellään?
Klarna voi pyytää henkilöllisyyden ja ostoksen käsittelyyn tarvittavia tietoja sekä arvioida maksutavan sopivuutta. Pyydettävät tiedot riippuvat palvelusta ja tilanteesta. Ennen rekisteröitymistä tai maksun hyväksymistä kannattaa tutustua Klarnan tietosuojailmoitukseen ja sovelluksen käyttöehtoihin, jotta tiedät, mitä tietoja kerätään, mihin niitä käytetään ja miten voit hallita tilisi suojausta.
Mitä kannattaa tehdä, jos ostoksessa, maksussa tai sovellukseen kirjautumisessa on ongelma?
Tarkista ensin sovelluksesta ostoksen tila, maksutiedot ja mahdolliset ilmoitukset. Jos et tunnista ostosta tai maksussa näyttää olevan virhe, ota yhteyttä Klarnan asiakastukeen sovelluksen virallisen tukikanavan kautta ja säilytä tilaus- tai maksuvahvistukset. Kirjautumisvaikeuksissa käytä sovelluksen palautusohjeita. Älä jaa salasanoja, vahvistuskoodeja tai muita arkaluonteisia tietoja viesteissä.
Plussat
- Voit tarkistaa ostosten maksutilanteen ja tulevat eräpäivät yhdestä paikasta.
- Sovellus lähettää muistutuksia laskujen eräpäivistä.
- Klarna-kortilla voi maksaa myös ostoksista
- joita ei tehdä Klarnan kautta.
- Useita maksutapoja on tarjolla ostotilanteen ja saatavuuden mukaan.
- Ostosten palautuksia ja hyvityksiä voi seurata sovelluksessa.
Miinukset
- Laskulla tai erissä maksaminen voi johtaa lisäkuluihin ja velkaantumiseen.
- Maksutavat ja luottopäätökset riippuvat käyttäjästä ja ostoksesta.
- Kaikki kaupat eivät tue Klarnaa tai kaikkia sen maksutapoja.
- Ostojen ja maksutietojen seuraaminen edellyttää käyttäjätiliä.
- Sovelluksen ominaisuuksien saatavuus voi vaihdella maittain.

- Kategoria
- Talous
- Versio
- 26.39.296