BankID security app
- 14.63K
- 3,7
- Asennukset
- 10.00M
- Hinta
- Free
Kuvakaappaukset
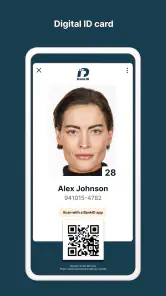
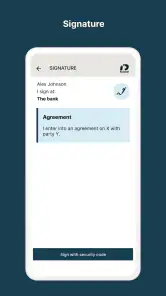
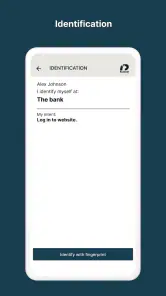
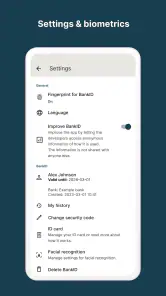
Analysoinut Reviewed
BankID on ennen kaikkea käytännön tunnistautumisväline: sen arvo näkyy silloin, kun pankki tai muu palvelu pyytää varmistamaan henkilöllisyytesi puhelimella. Minusta se on parhaimmillaan huomaamaton osa arkea, ei sovellus, jota avataan muuten vain. Kun tunnistautuminen toimii, asiointi sujuu nopeasti; kun puhelin tai käyttötapa aiheuttaa hankaluuksia, koko kirjautuminen pysähtyy siihen.
Puhelimesta tulee tunnistautumisväline
BankID on talousasioiden yhteydessä käytettävä tunnistautumissovellus, jonka on kehittänyt Finansiell ID-Teknik BID AB. Sen tehtävä on rajattu mutta tärkeä: sovelluksella vahvistetaan oma henkilöllisyys mobiililaitteella. Se ei ole pankin yleinen asiointisovellus eikä itsenäinen paikka hoitaa kaikkia raha-asioita, joten siitä saa eniten irti, kun ajattelee sitä avaimena muihin palveluihin.
Käytännössä tunnistautuminen alkaa tavallisesti toisessa palvelussa. Kun palvelu pyytää BankID-vahvistusta, siirryt sovellukseen ja hyväksyt siellä pyynnön. Tämä erillinen vaihe on sekä hyöty että pieni kitkakohta: se tuo kirjautumiseen selkeän vahvistuksen, mutta vaatii käyttäjältä huomiota. Pelkkä sovelluksen asentaminen ei siis vielä tee siitä hyödyllistä, vaan tunnistautumisen on oltava käytössä niissä palveluissa, joissa sitä tarvitaan.
Ensivaikutelmani on siksi arkinen hyvällä tavalla. BankID:n onnistumista ei mitata sillä, kuinka paljon aikaa sen parissa viettää, vaan sillä, kuinka vähän ylimääräisiä vaiheita tavallinen asiointi vaatii. Se on suunniteltu ratkaisemaan yksittäinen toistuva pulma: miten osoitan olevani minä, kun en asioi kasvotusten.
Miksi erillinen vahvistus on hyödyllinen
Kun kirjaudun palveluun, jossa henkilöllisyys pitää varmistaa, sovelluksen käyttö erottaa vahvistuksen tavallisesta salasanakirjautumisesta. Se on hyödyllistä etenkin silloin, kun asiointi koskee henkilökohtaisia tietoja tai talousasioita. Samalla kannattaa muistaa, ettei tunnistautumissovellus poista käyttäjän vastuuta: vahvistuspyyntö pitää lukea ja hyväksyä vain silloin, kun itse on aloittanut kirjautumisen.
Yksi käytännöllinen tapa vähentää virheitä on aloittaa asiointi rauhassa ja tarkistaa, että sovelluksessa näkyvä pyyntö liittyy juuri siihen, mitä olet tekemässä. Jos et ole juuri yrittänyt kirjautua, hyväksymistä ei pidä käsitellä rutiinina. Tämä on pieni mutta tärkeä ero nopean napauttelun ja harkitun tunnistautumisen välillä.
Toinen hyödyllinen huomio liittyy laitteeseen. Koska puhelin toimii tunnistautumisen välineenä, sen akun loppuminen, vaihtaminen tai unohtuminen voi tulla vastaan juuri silloin, kun pitäisi hoitaa asia nopeasti. Itse suunnittelisin tärkeät kirjautumiset niin, että puhelin on mukana ja käyttövalmis ennen kuin aloitan asioinnin toisessa palvelussa. Näin sovellusta ei tarvitse etsiä tai ottaa käyttöön kesken kiireen.
Arjen tilanteissa nopea, mutta ei täysin kitkaton
Kuvitellaan tavallinen tilanne: olet tekemässä verkossa pankkiasiaa, ja palvelu pyytää vahvistamaan henkilöllisyytesi. Jos BankID on jo käytössä samalla puhelimella, siirtyminen tunnistautumiseen on luonteva osa työnkulkua. Pyyntö hyväksytään sovelluksessa, minkä jälkeen jatkat alkuperäiseen asiointiin. Kun vaiheet ovat tuttuja, tunnistautuminen ei tunnu erilliseltä tehtävältä vaan lyhyeltä tarkistukselta.
Kitka korostuu, jos asiointi tehdään toisella laitteella tai jos käyttäjä ei ole tottunut vaihtamaan sovellusten välillä. Tällöin on pidettävä mielessä, mistä kirjautuminen aloitettiin ja mihin pitää palata vahvistuksen jälkeen. Uudelle käyttäjälle tämä voi olla vähemmän itsestään selvää kuin kokeneelle. Siksi ensimmäinen käyttökerta kannattaa tehdä ilman kiirettä: aloita palvelun kirjautumisesta, seuraa sen ohjeita ja palaa lopuksi takaisin samaan asiointiin.
Jos vahvistus ei onnistu, en jäisi toistamaan samaa toimintoa sokkona. Tarkistaisin ensin, että olen käynnistänyt kirjautumisen oikeasta palvelusta ja että puhelimessa on yhteys sekä riittävästi virtaa. Jos ongelma liittyy itse tunnistautumisen käyttöönottoon tai sen voimassaoloon, oikea seuraava askel on tarkistaa oman pankin tai palvelun ohjeet. BankID:n rooli on vahvistaa henkilöllisyys, mutta asioinnin lähtöpalvelu ja tunnistautumisen järjestäminen ovat osa laajempaa kokonaisuutta.
Rajattu tehtävä on vahvuus ja rajoitus
BankID:tä ei kannata arvioida kuin monipuolista taloussovellusta, koska sen hyöty on nimenomaan tunnistautumisessa. Jos odotat näkymää tilitapahtumiin, budjetointia tai yleistä tapaa hallita pankkipalveluja, tämä ei ole oikea työkalu siihen. Se täydentää muita palveluja sen sijaan, että korvaisi ne.
Tämä rajaus on minusta selkeä vahvuus: käyttäjän ei tarvitse opetella sovelluksesta suurta määrää erilaisia toimintoja ennen kuin sen tarkoitus käy ilmi. Samalla rajaus tekee siitä riippuvaisen muista palveluista. Jos asiointipalvelu ei tue BankID:tä, sovelluksesta ei ole siinä tilanteessa hyötyä. Kun vertaan sitä tavallisiin salasanoihin tai tekstiviestillä saatavaan vahvistukseen, sen kiinnostavin puoli on erillinen mobiilivahvistus; vaihtoehto voi kuitenkin olla käytännöllisempi, jos käytössä oleva palvelu ei tarjoa tätä kirjautumistapaa tai jos käyttäjällä ei ole sopivaa mobiililaitetta käytettävissä.
Turvallisen käytön kannalta kannattaa myös erottaa puhelimen hallinta itse kirjautumisesta. Lukitsematon tai huolimattomasti jaettu laite lisää riskiä riippumatta siitä, mitä tunnistautumissovellusta käyttää. Pidän järkevänä, että puhelin on henkilökohtaisessa käytössä ja että tunnistautumispyynnöt hyväksytään tietoisesti. Tämä ei ole BankID:n erikoisuus vaan olennainen osa mobiililla tunnistautumista.
Kenelle BankID sopii parhaiten
BankID sopii erityisesti ihmiselle, joka hoitaa asioitaan puhelimella ja kohtaa palveluissa henkilöllisyyden vahvistamista. Jos kirjautumisia tulee usein, erillinen sovellus voi tehdä toistuvasta vaiheesta tutun ja sujuvan. Se on myös luonteva valinta käyttäjälle, joka haluaa hoitaa asioinnin itse ilman, että jokainen tunnistautuminen vaatii tietokoneen tai henkilökohtaisen käynnin.
Se ei ole yhtä hyvä valinta henkilölle, joka ei käytä älypuhelinta, ei halua pitää tunnistautumista sidottuna mobiililaitteeseen tai tarvitsee ensisijaisesti muita talousominaisuuksia. Silloin kannattaa käyttää palvelun tarjoamaa muuta tunnistautumistapaa tai pankin varsinaista asiointisovellusta, jos tavoitteena on hallita tilejä ja maksuja. BankID:n asentaminen vain siksi, että se näyttää hyödylliseltä, ei tuo arvoa, jos omat palvelut eivät pyydä sitä.
Myös eri laitteilla asioivalle käyttäjälle työnkulku kannattaa miettiä etukäteen. Jos aloitat kirjautumisen tietokoneella ja vahvistat puhelimella, pidä molemmat laitteet lähellä ja palauta selainasiointi vahvistuksen jälkeen. Tällainen pieni järjestely vähentää tunnetta siitä, että kirjautuminen olisi kadonnut sovellukseen siirtymisen yhteydessä. Samalla vältät turhia uusia pyyntöjä, joita voi syntyä, jos kirjautumisprosessin aloittaa alusta epävarmuuden vuoksi.
Taustat ja käyttöön liittyvät odotukset
Sovellus on ilmainen ja sen ikäluokitus on PEGI 3. Se on julkaistu 14.8.2011, ja nykyinen versio on 7.49.0; käyttöjärjestelmän vähimmäisvaatimus on 9. Pitkä historia ja yli kymmenen miljoonaa asennusta kertovat, että kyse ei ole uudesta kokeilusta vaan laajasti käytetystä tunnistautumisratkaisusta. Käyttäjäarvioiden keskiarvo on 3,7 noin 55 tuhannen arvion perusteella, ja kirjoitettuja arvosteluja on noin 15 tuhatta.
Arvosanaa tulkitessa huomioisin sovelluksen luonteen. Tunnistautumisväline saa usein palautetta juuri silloin, kun kirjautuminen ei suju, vaikka ongelma voi liittyä myös lähtöpalveluun, laitteeseen tai käyttöönottoon. Minulle tärkeämpi arviointikriteeri on, ymmärränkö sovelluksen roolin ja pystynkö käyttämään sitä johdonmukaisesti. Se ei poista turhautumista virhetilanteissa, mutta auttaa asettamaan odotukset oikein: tämä on kirjautumisen vahvistaja, ei yleiskäyttöinen apuri.
Jos olet vasta ottamassa sitä käyttöön, tarkista ensin sen palvelun ohjeet, jossa tarvitset tunnistautumista. Tee alkuasetukset rauhassa ja varmista, että tiedät, miten palaat takaisin alkuperäiseen kirjautumiseen. Pidä myös huolta siitä, että puhelimesi on käytettävissä tärkeiden asiointien aikana. Nämä eivät ole näyttäviä vinkkejä, mutta niillä on käytännössä enemmän merkitystä kuin sillä, kuinka nopeasti sovelluksen avaa.
Suositus on selkeä, kun käyttötarve on olemassa
Suosittelisin BankID:tä ihmiselle, joka tarvitsee sitä omissa palveluissaan ja haluaa vahvistaa henkilöllisyytensä mobiilisti. Sen paras puoli on selkeä tehtävä: se hoitaa tunnistautumisen ilman, että käyttäjän täytyy opetella monimutkaista taloussovellusta. Vastapainoksi käyttökokemus riippuu puhelimen saatavuudesta, muiden palvelujen tuesta ja siitä, että vahvistuspyynnöt käsitellään huolellisesti.
Oma lopputuomioni on myönteinen, mutta käyttötarpeeseen sidottu. BankID on järkevä asentaa, jos asiointisi sitä edellyttää; silloin siitä voi tulla lähes näkymätön, hyödyllinen osa arkea. Jos taas et tarvitse sitä palveluissasi tai et halua käyttää puhelinta tunnistautumiseen, vaihtoehtoinen tapa sopii sinulle paremmin. Kun ymmärtää tämän eron, sovellukselta on helppo odottaa oikeita asioita.
BankID security app Usein kysytyt kysymykset
Mikä BankID-sovellus on, ja mihin sitä käytetään?
BankID on Ruotsissa laajasti käytetty sähköisen tunnistautumisen ja allekirjoittamisen palvelu. Sovelluksella voit vahvistaa henkilöllisyytesi esimerkiksi pankkipalveluissa, viranomaisten verkkopalveluissa ja muissa BankID:tä tukevissa palveluissa sekä hyväksyä digitaalisia asiakirjoja. Sovellus ei kuitenkaan yksin riitä käyttöönottoon: tarvitset BankID:n myöntävän pankin asiakkuuden ja pankin ohjeiden mukaisen rekisteröinnin.
Miten BankID-sovelluksen voi ottaa turvallisesti käyttöön?
Lataa sovellus vain virallisesta Google Play -kaupasta tai Apple App Storesta ja varmista, että julkaisija ja sovelluksen nimi vastaavat oikeaa BankID-palvelua. BankID hankitaan tavallisesti omasta pankista, joka neuvoo tunnistautumisessa ja aktivoinnissa. Älä seuraa tuntemattomista viesteistä löytyviä latauslinkkejä äläkä luovuta aktivointikoodeja tai tunnuksia kenellekään, vaikka yhteydenottaja väittäisi olevansa pankin työntekijä.
Onko BankID turvallinen, ja mitä tietoja sovellus käsittelee?
BankID on tarkoitettu henkilöllisyyden vahvaan sähköiseen varmentamiseen, mutta turvallisuus riippuu myös siitä, miten käyttäjä suojaa laitteensa ja tunnistetietonsa. Sovelluksen käyttö voi edellyttää esimerkiksi PIN-koodia tai laitteen biometrisiä tunnisteita, ja tunnistautumisen yhteydessä tiedot välitetään kyseiselle palvelulle. Tarkista aina, mitä olet hyväksymässä ja missä palvelussa asioit. Älä koskaan vahvista pyyntöä, jota et itse aloittanut.
Toimiiko BankID Suomen pankkitunnuksilla, ja voinko käyttää sitä ulkomailla?
BankID ei ole yleinen suomalainen pankkitunnuspalvelu, eikä suomalaisen pankin tunnuksilla voi automaattisesti ottaa sitä käyttöön. BankID:n myöntää sitä tarjoava pankki tai palveluntarjoaja, ja käyttöönottoon liittyvät ehdot määräytyvät niiden mukaan. Sovellusta voi yleensä käyttää verkkoyhteyden avulla myös ulkomailla, mutta palvelun saatavuus, pankin vaatimukset ja mahdolliset verkkoyhteysrajoitukset kannattaa tarkistaa ennen matkaa.
Mitä teen, jos puhelimeni katoaa tai BankID-sovellus ei toimi?
Jos puhelin katoaa, epäilet sen joutuneen vääriin käsiin tai havaitset epäilyttävää käyttöä, ota heti yhteyttä BankID:n myöntäneeseen pankkiin ja pyydä tunnisteen sulkemista tai muita suojaustoimia. Älä yritä palauttaa palvelua epävirallisten linkkien kautta. Jos sovellus ei toimi, tarkista ensin verkkoyhteys, sovelluspäivitykset ja pankin ohjeet. Uudelleenasennus tai uuden BankID:n tilaaminen voi edellyttää uutta tunnistautumista pankissa.
Plussat
- Vahva tunnistautuminen helpottaa kirjautumista moniin palveluihin.
- Sovelluksella voi vahvistaa myös verkko-ostoksia.
- Käyttö ei yleensä edellytä erillistä tunnuslukulaitetta.
- Biometrinen tunnistus voi nopeuttaa vahvistamista.
- Tunnistautumispyyntöjen tiedot voi tarkistaa ennen hyväksymistä.
Miinukset
- Käyttöönotto vaatii BankID-tunnusten hankkimisen pankin kautta.
- Puhelimen vaihtaminen voi edellyttää sovelluksen uudelleenaktivointia.
- Ilman verkkoyhteyttä tunnistautuminen voi epäonnistua.
- Vahingossa hyväksytty pyyntö voi aiheuttaa turvallisuusriskin.
- Palvelun saatavuus ja ominaisuudet vaihtelevat maittain ja pankeittain.
- Kategoria
- Talous
- Versio
- 7.49.0