Paysend: Send Money Worldwide
- 34.83K
- 4,7
- Asennukset
- 10.00M
- Hinta
- Free

Kuvakaappaukset
Analysoinut Reviewed
Kun lähetän rahaa ulkomaille, haluan ennen kaikkea tietää, paljonko vastaanottaja saa ja miten vaivalloiseksi lähettäminen muodostuu. Paysend: Send Money Worldwide on suunniteltu juuri tähän arjen tarpeeseen: se on kansainvälisiin rahansiirtoihin keskittyvä taloussovellus, jonka kehittäjä on Paysend Technology Limited. Oma yleisarvioni on, että se sopii parhaiten ihmiselle, joka siirtää rahaa säännöllisesti eri maihin ja arvostaa suoraviivaista mobiilipalvelua. Se ei kuitenkaan ole automaattisesti paras vaihtoehto jokaiseen tilisiirtoon, sillä vastaanottajan maa, käytettävä valuutta ja siirron kokonaiskulut vaikuttavat siihen, kannattaako juuri tämä palvelu valita.
Selkeä tehtävä, mutta siirto kannattaa tarkistaa loppuun asti
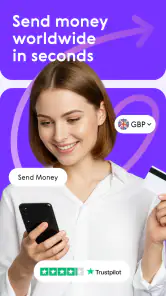
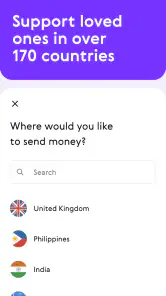
Sovelluksen idea on helppo ymmärtää: rahaa voi lähettää yli 170 maahan, ja palvelu korostaa kiinteitä maksuja. Tämä tekee siitä kiinnostavan vaihtoehdon tilanteisiin, joissa tavallinen pankkisiirto tuntuu kankealta tai joiden kulujen arviointi on hankalaa. Paysendin vahvin puoli on keskittyminen yhteen konkreettiseen tehtävään sen sijaan, että kansainvälinen maksaminen olisi vain pieni lisäominaisuus yleisessä pankkisovelluksessa.
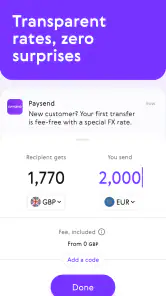
Käytännössä lähettäjän kannattaa silti arvioida muutakin kuin näkyvää siirtomaksua. Ennen vahvistamista on hyvä katsoa läpi vastaanottajalle päätyvä summa, käytetty valuutta ja näytetty vaihtokurssi. Kiinteä maksu voi olla pienessä siirrossa suhteellisesti merkittävämpi kuin suuressa, eikä yksi yleinen hintalupaus kerro kaikkien maiden ja valuuttaparien lopullista kustannusta. Vertaa aina vastaanottajan saamaa summaa, älä pelkkää siirtomaksua.
Tämä on myös hyödyllinen tapa välttää tavallinen yllätys: eri palvelu voi ilmoittaa matalan maksun mutta tarjota epäedullisemman vaihtokurssin. Ennen kuin painan vahvistusta, vertaisin Paysendin näyttämää loppusummaa siihen, mitä vastaanottaja tarvitsee ja mitä toinen käyttämäni vaihtoehto lupaa toimittaa. Jos kyse on kiireellisestä tai tärkeästä maksusta, tarkistaisin samalla, että vastaanottajan tiedot ja valittu vastaanottotapa ovat oikein.
Arjessa tärkeintä on selkeä lähetysrutiini
Kuvitellaan, että autat toisessa maassa asuvaa perheenjäsentä kuukausittaisilla kuluilla. Tällaisessa tilanteessa erillinen rahansiirtosovellus voi olla kätevämpi kuin joka kerta alusta alkaen tehtävä kansainvälinen pankkimaksu: toistuva tarve on helppo tunnistaa, ja siirron tietoja voi tarkistaa samalla tutulla tavalla. Käyttäisin silti muutaman hetken joka kerta summan ja vastaanottajan tietojen varmistamiseen. Pienikin kirjoitusvirhe on ikävä silloin, kun raha on tarkoitettu tiettyyn laskuun tai ostokseen.
Toinen hyvä käyttötapaus on satunnainen tuki ystävälle, joka asuu ulkomailla. Tällöin sovellus voi olla järkevä, jos vastaanottajan maa kuuluu palvelun piiriin ja lopullinen summa näyttää sopivalta. Jos taas kyseessä on harvinainen, suuri tai erityisen kiireellinen siirto, en valitsisi palvelua vain sen perusteella, että se tuntuu tutulta. Tarkistaisin ensin toimitustavan, arvioidun aikataulun ja mahdolliset rajaukset juuri kyseisessä siirrossa. Näin välttää oletuksen, että sama toimintatapa ja kustannus pätevät kaikkiin kohteisiin.
Hyödyllinen pieni toimintatapa on tehdä ensimmäinen siirto maltillisena kokeiluna silloin, kun lähettäjä ei ole aiemmin käyttänyt palvelua tai vastaanottajaa. Näin voi varmistaa, että valitut tiedot ja vastaanottajan käytännön odotukset vastaavat toisiaan ennen suurempaa lähetystä. Tämä ei ole Paysendin erikoisominaisuus vaan järkevä tapa käyttää mitä tahansa kansainvälistä rahansiirtopalvelua. Sovelluksen arvo näkyy erityisesti silloin, kun sama tarve toistuu eikä jokaista lähetystä tarvitse ajatella uutena ongelmana.
Vahvuus on helppo hahmottaa, heikkous piilee vertailussa
Pidän Paysendin lupauksen selkeyttä vahvuutena: palvelu kertoo keskittyvänsä kansainvälisiin lähetyksiin ja pitää kulurakenteen viestinnässään ymmärrettävänä. Sovelluksen käyttöä harkitsevan ei tarvitse ensin opetella kokonaisen pankkipaketin toimintaa. Tämä on merkityksellistä ihmiselle, joka haluaa hoitaa yhden ulkomaanmaksun puhelimella eikä etsi sijoittamista, budjetointia tai monipuolista päivittäispankkia.
Samalla juuri rahansiirtoihin keskittyvä palvelu vaatii käyttäjältä vertailua. Pankin oma ulkomaanmaksu, toinen rahansiirtosovellus ja Paysend eivät välttämättä näytä kustannuksia samalla tavalla. Jos vastaanottaja tarvitsee rahansa tietylle tilille tai tietyssä muodossa, käytännön sopivuus voi painaa enemmän kuin sovelluksen helppous. En siis pitäisi palvelua korvaajana kaikille pankkisiirroille, vaan yhtenä vaihtoehtona, jonka sopivuus tarkistetaan siirron tiedoista.
Myös laaja maavalikoima kannattaa ymmärtää mahdollisuutena, ei lupauksena siitä, että jokainen siirto toimii samalla tavalla. Yli 170 maahan ulottuva palveluverkko tekee sovelluksesta relevantin monille käyttäjille, mutta valitun lähtömaan, kohdemaan ja valuutan yhdistelmä ratkaisee yksittäisen maksun ehdot. Jos lähettäminen on harvinaista, en rakentaisi rutiinia sovelluksen ympärille ennen kuin olen tarkistanut, että oma tavallinen siirtokohteeni on tuettu juuri haluamallani tavalla.
Kenelle Paysend sopii parhaiten?
Suosittelisin sovellusta erityisesti ihmiselle, jolla on toistuvia yhteyksiä ulkomaille: perhettä toisessa maassa, ystäviä, joita hän tukee silloin tällöin, tai säännöllisiä henkilökohtaisia maksuja kansainvälisesti. Se on myös luonteva vaihtoehto käyttäjälle, joka haluaa hoitaa siirron puhelimella eikä kaipaa samassa sovelluksessa laajaa joukkoa muita rahaominaisuuksia. Paysend on ilmainen ladata, sen ikäraja on PEGI 3, ja Android-yhteensopivuus alkaa versiosta 7.1.
Ohittaisin sen ainakin ensisijaisena ratkaisuna, jos tarvitsen ennen kaikkea kotimaisen pankkitilin hallintaa tai kaikkien rahojeni keskittämistä yhteen pankkisovellukseen. Samoin valitsisin toisen vaihtoehdon, jos sen kautta vastaanottajan tarvitsema maksutapa ei ole käytettävissä tai vertailussa toinen palvelu tuottaa vastaanottajalle paremman lopputuloksen. Matkailijalle, joka tekee vain yhden satunnaisen siirron, sovelluksen asentaminen ei välttämättä tuo suurta hyötyä, ellei sen ehdot juuri kyseiseen tarpeeseen ole selvästi paremmat.
Palvelun tunnettuus antaa kuitenkin käyttöä harkitsevalle jonkinlaisen käsityksen siitä, ettei kyse ole aivan pienestä kokeilusta: sillä on yli 10 miljoonaa asennusta, ja sen keskiarvo on 4,7 noin 188 000 arviosta. Nämä luvut voivat auttaa arvioimaan, että palvelulla on laaja käyttäjäkunta, mutta ne eivät kerro, miten yksittäinen siirto onnistuu omassa tilanteessasi. Pitäisin niitä taustatietona, en syynä ohittaa loppusumman ja ehtojen tarkistamista.
Mitä kannattaa selvittää ennen ensimmäistä lähetystä?
Ensimmäinen kysymys on käytännöllinen: voiko vastaanottaja saada rahat sillä tavalla, joka hänelle sopii? Sen jälkeen tarkistaisin vastaanottajan nimen ja muut maksun edellyttämät tiedot huolellisesti. Kolmanneksi vertaisin sovelluksessa näkyvää vastaanottajan summaa siihen, mitä vaihtoehtoinen palvelu tai oma pankki tarjoaa. Näin päätös perustuu siihen, mitä siirrosta todella seuraa, eikä vain mainittuun maksuun.
Jos lähetys liittyy toistuvaan menoon, kuten perheen kuukausittaiseen tukeen, kannattaa kirjata itselle ylös käyttämäsi valuutta, tavallinen summa ja siirron kulut. Silloin muutoksen huomaa helpommin seuraavalla kerralla. Jos taas maksat toiselle ihmiselle vain kerran, varmista viestillä tai muulla tutulla tavalla, että hän tietää odottaa siirtoa ja että hänen antamansa tiedot ovat ajantasaiset. Nämä ovat pieniä varotoimia, mutta kansainvälisessä maksamisessa ne ovat usein hyödyllisempiä kuin kiirehtiminen.
Myös sovelluksen ajantasaisuus on hyvä huomioida. Käytössä on versio 4.9.24, joten pitäisin sovelluksen päivitettynä, jos käytän sitä rahansiirtoihin. Paysend on julkaistu 30.1.2017, ja sen pitkä historia sekä laaja käyttäjäkunta tekevät siitä vakiintuneemman oloisen vaihtoehdon kuin aivan uusi palvelu. Silti yksittäisen maksun sujuvuus riippuu aina omista tiedoista ja valitusta siirtokohteesta, joten en jättäisi tarkistuksia tekemättä.
Ennen vahvistusta: tee vertailusta konkreettinen
Vertailu onnistuu parhaiten, kun käsittelet eri vaihtoehtoja täsmälleen samalla summalla ja samalla vastaanottajalla. Jos tarkastelet yhtä palvelua pienemmällä lähetyksellä ja toista suuremmalla, näkyvät maksut eivät ole mielekkäästi rinnakkain. Kirjoittaisin lähettävän summan ja vastaanottajan tavoitesumman ylös, avaisin sitten Paysendin ja tarvittaessa pankin tai muun siirtopalvelun. Katsoisin, kuinka paljon rahaa lähtee omalta puoleltani ja kuinka paljon vastaanottajalle luvataan päätyvän. Tämä tekee eron näkyväksi ilman, että minun tarvitsee päätellä sitä pelkästä mainitusta maksusta.
Toinen käytännöllinen niksi on erottaa toisistaan kolme asiaa, jotka helposti sekoittuvat: siirtomaksu, valuutanvaihto ja vastaanottajan saama summa. Niistä viimeinen ratkaisee useimmiten, täyttääkö maksu tarkoituksensa. Jos vastaanottaja tarvitsee tietyn summan laskua varten, aloittaisin siitä ja tarkistaisin, millä lähetyssummalla tavoite täyttyy. Jos taas lähetän tietyn summan enkä voi kasvattaa sitä, vertailisin, mikä vaihtoehto jättää vastaanottajalle eniten. Näin valinta perustuu oikeaan tarpeeseen eikä vain siihen, mikä rivi näyttää sovelluksessa pienimmältä.
En myöskään rinnastaisi nopeutta ja ennakoitavuutta. Rahansiirto voi olla helppo käynnistää, mutta lähettäjälle olennaista on silti tietää, milloin vastaanottaja voi käyttää rahat. Kun maksu liittyy esimerkiksi ajallaan maksettavaan laskuun, tarkistaisin sovelluksen kyseiselle siirrolle näyttämät toimitustiedot ennen päätöstä ja jättäisin riittävästi pelivaraa. Jos siirto ei ole kiireellinen, pieni suunnittelu voi olla parempi kuin viime hetken lähetys, koska silloin ehdot ja vastaanottajan tiedot ehtii tarkistaa rauhassa.
Toistuva tuki ja satunnaiset maksut ovat eri tarpeita
Kuukausittain lähetettävä perhetuki ja yksittäinen hätäsiirto voivat näyttää sovelluksessa samankaltaisilta, mutta käyttäjän päätöksessä painottuvat eri asiat. Säännöllisessä käytössä huomioisin ennen kaikkea sen, kuinka helposti pystyn vertaamaan kustannuksia ja varmistamaan, että tavalliseen kohteeseen lähetettäessä ehdot ovat edelleen sopivat. Yhden poikkeuksellisen maksun kohdalla taas ratkaisevampia voivat olla juuri sen siirron vastaanottotapa, tarvittava aikataulu ja se, että vastaanottajan tiedot ovat varmasti oikein. Sama sovellus voi siis olla hyvä rutiinissa mutta huono valinta yksittäiseen kiiretilanteeseen, tai päinvastoin.
Jos lähetät rahaa usealle ihmiselle eri maihin, en olettaisi, että yhden vastaanottajan kokemuksesta voi päätellä muiden siirtojen toimivuuden. Pitäisin vastaanottajien tiedot ja tavalliset valuutat erillään omissa muistiinpanoissani, jotta en sekoita kohteita kiireessä. Samalla tarkistaisin jokaisen siirron ehdot uudelleen. Tämä on erityisen hyödyllistä, jos perheenjäsenet pyytävät rahaa eri tarkoituksiin ja eri summissa: tuttu lähetysrutiini vähentää vaivaa, mutta ei korvaa kohdekohtaisia tarkistuksia.
Jos taas oma tarpeesi on saada ulkomaiselta asiakkaalta maksu tai hoitaa jatkuvaa yritystoiminnan rahaliikennettä, pysähtyisin arvioimaan, onko henkilökohtaisiin lähetyksiin keskittyvä palvelu oikea työkalu. Tällaisessa käytössä maksujen kirjaaminen, kirjanpidon käytännöt ja maksun käyttötarkoitus voivat merkitä enemmän kuin yksittäisen siirron helppous. En käyttäisi kuluttajalle suunnattua rahansiirtosovellusta automaattisesti yrityksen yleisratkaisuna, vaan varmistaisin ensin, että se sopii juuri omaan käyttötapaan ja siihen liittyviin velvollisuuksiin.
Miten se eroaa pankista ja muista siirtopalveluista?
Tavallinen pankkisovellus on usein luontevin vaihtoehto, jos haluan hallita samalla kertaa tilit, kortit ja arjen maksut. Sen etuna on tuttuus: rahaa ei tarvitse siirtää erilliseen palveluun vain ulkomaanmaksua varten. Haittapuolena voi olla se, ettei kansainvälisen maksun kokonaiskustannus hahmotu yhtä nopeasti tai että maksutapa ei sovi vastaanottajalle. Paysendin erityinen arvo syntyy silloin, kun haluan tarkastella ulkomaille lähettämistä omana selkeänä tehtävänään ja voin vertailla tarjottua loppusummaa pankin vaihtoehtoon.
Muiden rahansiirtosovellusten kanssa vertailu on lähempänä, sillä nekin voivat tarjota mobiilissa hoidettavia lähetyksiä. En valitsisi niiden välillä brändin tai yleisen maavalikoiman perusteella, vaan tekisin rinnakkaisen tarkistuksen sillä hetkellä, kun olen lähettämässä rahaa. Käytännössä tärkeimmät erot ovat juuri omassa kohteessa näkyvät kustannukset, vastaanottajalle sopiva tapa saada rahat ja maksun arvioitu eteneminen. Palvelu, joka on hyvä yhdessä maassa tai summassa, ei välttämättä voita toisessa. Siksi Paysendin vahvuus ei ole automaattinen edullisuus, vaan sen tarjoama vaihtoehto, jonka ehdot voi arvioida ennen lähetystä.
Käteinen tai tuttavan kautta toimitettu raha voi joissakin perheissä tuntua yksinkertaiselta, mutta silloin pitää miettiä myös käytännön turvallisuutta ja sitä, sopiiko tapa tilanteeseen. Sovellus tarjoaa mahdollisuuden hoitaa lähetys puhelimella, mutta se ei vapauta tarkistamasta vastaanottajan tietoja eikä takaa, että jokainen siirtotapa olisi jokaiselle ihmiselle paras. Jos vastaanottaja ei käytä sopivaa tiliä tai ei pysty vastaanottamaan rahaa valitulla tavalla, pankin tai muun kanavan käyttö voi olla järkevämpää. Käyttökelpoisin ratkaisu on se, jonka molemmat osapuolet pystyvät hoitamaan luotettavasti.
Tilanteet, joissa en valitsisi sitä ensimmäisenä
Jos en tiedä, mitä tietoja maksun tekemiseen tarvitaan, en aloittaisi tärkeää lähetystä viime hetkellä. Selvittäisin ensin vastaanottajalta oikean nimen, tarvittavat maksutiedot ja sen, miten hän odottaa saavansa rahat. Tämä keskustelu voi tuntua ylimääräiseltä vaiheelta, mutta se on käytännössä parempi kuin korjata väärää tai puutteellista tietoa vasta maksun jälkeen. Sovellus ei voi ratkaista epäselvyyttä, joka syntyy lähettäjän ja vastaanottajan erilaisista oletuksista.
En myöskään pitäisi yksittäistä näkyvää maksua riittävänä perusteena toistuvan siirtorutiinin valintaan. Jos lähetän rahaa säännöllisesti, tarkistaisin aika ajoin, että sama kohde ja sama valuutta tuottavat yhä minulle sopivan lopputuloksen. Pieni ero toistuvassa siirrossa kertautuu käytännössä suuremmaksi kuin kertaluonteisessa maksussa, joten silloin vertailuun kannattaa käyttää hieman aikaa. Jos toinen palvelu on selvästi sopivampi juuri omaan säännölliseen tarpeeseeni, vaihtaisin siihen, vaikka Paysendin käyttöliittymä olisi jo tuttu.
Toisaalta aivan satunnaiselle lähettäjälle sovellus voi olla tarpeeton lisä, jos oman pankin kautta tehtävä maksu on jo helppo ja ehdot ovat kilpailukykyiset. Erillistä palvelua ei kannata asentaa vain siksi, että se käsittelee kansainvälisiä lähetyksiä. Vertailun voi tehdä silloin, kun todellinen tarve syntyy. Näin päätös ei perustu siihen, että sovelluksen pitäisi olla hyödyllinen kaikille, vaan siihen, helpottaako se juuri minun maksamistani vastaanottajalle asti.
Käytön käytännön rajat ja turvallinen työskentelytapa
Rahansiirtosovelluksessa huolellisuus on osa käyttökokemusta, ei erillinen lisätehtävä. Tarkistaisin ennen vahvistusta vastaanottajan nimen, summan, valuutan ja sovelluksen näyttämän toimitustavan rauhassa yhdellä kertaa. Jos huomaan ristiriidan, en jatkaisi arvauksen varassa vaan varmistaisin tiedot vastaanottajalta. Varsinkin ensimmäisellä kerralla on järkevää olla tekemättä useita muutoksia kiireessä, sillä liian nopea naputtelu kasvattaa sekaannuksen riskiä.
Kun sama vastaanottaja saa rahaa usein, rutiini auttaa mutta voi myös tehdä käyttäjästä huolimattoman. Siksi en vain toistaisi aiempaa lähetystä muistista, vaan tarkistaisin joka kerta summan ja vastaanottajan. Jos maksu on tarkoitettu tiettyyn menoon, pyytäisin vastaanottajalta tarvittaessa vahvistuksen siitä, että summa on edelleen tarpeellinen. Tämä on käytännöllinen tapa ehkäistä turhia siirtoja ja pitää oma talous hallinnassa ilman oletusta siitä, että aiempi maksupyyntö pätee aina.
Jos puhelin vaihtuu tai sovellus ei avaudu odotetusti, en yrittäisi hoitaa tärkeää maksua hätäisesti epävirallisten ohjeiden perusteella. Käyttäisin palvelun omia, luotettavia kanavia ja varmistaisin, että olen tekemässä maksua oikeassa sovelluksessa. Sama koskee viestejä, joissa pyydetään muuttamaan vastaanottajan maksutietoja: jos pyyntö tulee yllättäen, tarkistaisin asian vastaanottajalta erikseen aiemmin tuntemaani yhteystietoa käyttäen. Tällainen varovaisuus on hyödyllistä kaikkien rahansiirtopalvelujen kanssa, eikä se riipu siitä, kuinka helppokäyttöiseltä sovellus muuten tuntuu.
Arvio, käyttäjäkunta ja sovelluksen ylläpito
Paysend on ilmainen ladata, ja sovelluskaupassa sen ikärajaksi on merkitty PEGI 3. Nämä tiedot kertovat lataamisen lähtökohdista, eivät siitä, että itse rahansiirto olisi jokaisessa tilanteessa maksuton. Erottaisin siksi aina sovelluksen hankkimisen ja yksittäisen maksun hinnan toisistaan: ennen lähetystä tarkistettava kokonaisuus ratkaisee, mitä käyttäminen kyseisellä kerralla käytännössä maksaa.
Sovelluksen nykyinen versio on 4.9.24, ja se on julkaistu 30.1.2017. Android-käyttöön tarvitaan vähintään versio 7.1. Jos puhelin on vanha, tarkistaisin yhteensopivuuden ennen kuin suunnittelen palvelun varaan tärkeän maksun. Sovelluksen päivittäminen on muutenkin järkevää, kun käsitellään rahaa: käytän mieluummin uusinta saatavilla olevaa versiota kuin vanhaa asennusta, joka saattaa toimia eri tavalla kuin ajantasainen käyttöympäristö.
Arvosana 4,7 ja noin 35 000 kirjallista arviota antavat lisäkuvaa siitä, että käyttäjillä on ollut paljon sanottavaa palvelusta. Lukuja ei silti kannata lukea lupauksena omasta kokemuksesta. Arvioissa eri ihmiset voivat puhua eri maista, eri maksutavoista ja erilaisista odotuksista. Käyttäisin niitä korkeintaan taustana ja etsisin erityisesti sellaisia kokemuksia, jotka vastaavat omaa siirtokohdettani ja käyttötapaani. Omaan päätökseeni vaikuttaa lopulta enemmän se, mitä sovellus näyttää omalle maksulleni.
Lopputuomio: hyvä erikoistyökalu, ei yleisratkaisu kaikkeen
Paysend: Send Money Worldwide on minusta harkitsemisen arvoinen valinta, kun kansainväliset rahalähetykset ovat oikea ja toistuva tarve. Sen etu on selkeä käyttötarkoitus ja mahdollisuus lähettää rahaa laajalle joukolle kohteita. Arjessa siitä voi tulla kätevä tapa hoitaa perheen tuki tai muu henkilökohtainen maksu ilman, että joka kerta aloittaa etsinnän tyhjästä.
En silti suosittelisi sitä sokkona. Kiinteä maksu ei yksin ratkaise, onko siirto edullinen, eikä laaja kattavuus tarkoita kaikkien valuutta- ja maksutilanteiden olevan samanlaisia. Tarkista vastaanottajan saama summa, tiedot ja käytännön sopivuus ennen hyväksymistä. Jos nämä täsmäävät ja siirrät rahaa ulkomaille säännöllisesti, Paysend voi olla käyttökelpoinen osa omaa maksamisen työkalupakkia. Jos siirto on kertaluonteinen, suuri tai poikkeuksellisen kiireellinen, vertaisin vaihtoehdot ensin ja valitsisin sen, jonka ehdot sopivat juuri siihen maksuun parhaiten.
Paysend: Send Money Worldwide Usein kysytyt kysymykset
Mikä Paysend on ja miten sillä voi lähettää rahaa ulkomaille?
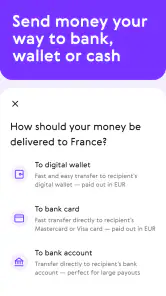
Paysend on kansainvälisiin rahansiirtoihin tarkoitettu palvelu, jolla voi lähettää rahaa tuettuihin maihin esimerkiksi vastaanottajan pankkitilille tai maksukortille. Käyttö alkaa yleensä tilin luomisella ja henkilöllisyyden vahvistamisella. Sen jälkeen valitaan vastaanottajan maa ja toimitustapa, syötetään summa ja tarkistetaan ennen hyväksymistä näytettävät kulut, valuuttakurssi sekä arvioitu saapumisaika. Saatavuus ja toimitustavat vaihtelevat maittain.
Mitä Paysendin käyttäminen maksaa, ja millä valuuttakurssilla siirto tehdään?
Siirron hinta riippuu muun muassa lähettäjän ja vastaanottajan maasta, maksutavasta sekä valitusta toimitustavasta. Paysend näyttää yleensä sovellettavan palvelumaksun ja valuuttakurssin ennen maksun vahvistamista, joten tarkista nämä tiedot huolellisesti ennen jatkamista. Myös lähettäjän pankki tai kortinmyöntäjä voi periä omia kulujaan. Kurssi ja ehdot voivat muuttua, joten älä oleta, että jokainen siirto on maksuton.
Kuinka nopeasti Paysend-siirto saapuu vastaanottajalle?
Siirron saapumisaika riippuu kohdemaan maksujärjestelmistä, vastaanottajan pankista tai kortista, valitusta toimitustavasta ja mahdollisista tarkastuksista. Osa siirroista voi valmistua nopeasti, mutta viiveitä voi tulla esimerkiksi pankkien käsittelyaikojen, viikonloppujen tai lisäselvityspyyntöjen vuoksi. Paysend ilmoittaa yleensä arvioidun toimitusajan ennen siirron vahvistamista. Arvio ei välttämättä ole takuu, joten tarkista sovelluksesta siirron tila ja säilytä tapahtuman tiedot.
Onko Paysend turvallinen, ja mitä henkilötietoja rekisteröityminen voi vaatia?
Paysend voi pyytää tilin luomisen yhteydessä yhteystietoja ja henkilöllisyyden vahvistamista, sillä rahansiirtopalveluihin sovelletaan turvallisuus- ja sääntelyvaatimuksia. Vahvistuksessa voidaan pyytää esimerkiksi henkilöllisyystodistusta tai lisätietoja siirrosta. Käytä vain virallista sovellusta, suojaa tilisi vahvalla salasanalla äläkä jaa vahvistuskoodeja. Tarkista sovelluksen tietosuojatiedot ja palveluehdot ennen rekisteröitymistä; vahvistusvaatimukset vaihtelevat käyttäjän ja maan mukaan.
Mitä teen, jos lähetän rahat väärälle henkilölle tai siirto viivästyy?
Tarkista vastaanottajan nimi, tilinumero tai korttitiedot huolellisesti ennen maksun hyväksymistä, sillä virheellisen siirron peruuttaminen ei aina ole mahdollista. Jos huomaat virheen tai siirto ei saavu arvioidussa ajassa, avaa tapahtuman tiedot Paysendissä ja ota viipymättä yhteyttä palvelun asiakastukeen. Älä lähetä samaa summaa uudelleen ennen kuin olet selvittänyt tilanteen. Pidä valmiina siirtotunniste ja maksutosite, mutta älä jaa niitä epäluotettaville tahoille.
Plussat
- Selkeä sovellus tekee rahansiirrosta vaivatonta myös ensikertalaisille.
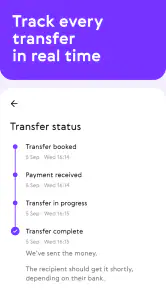
- Voit seurata siirron etenemistä sovelluksessa.
- Vastaanottaja ei välttämättä tarvitse Paysend-tiliä.
- Maksaminen onnistuu tuetuilla pankki- ja maksukorteilla.
- Siirron kokonaishinnan näkee yleensä ennen maksun vahvistamista.
Miinukset
- Palvelu ei ole saatavilla kaikissa maissa tai kaikille siirtoreiteille.
- Valuuttakurssi voi sisältää palvelulle katteen.
- Kortinmyöntäjä saattaa veloittaa omia lisämaksujaan.
- Siirron saapumisnopeus vaihtelee maan ja maksutavan mukaan.
- Henkilöllisyyden vahvistaminen voi olla tarpeen ennen siirtoa.
- Kategoria
- Talous
- Versio
- 4.9.24