PaysafeCard - prepaid payments
- 63.59K
- 4,4
- Asennukset
- 10.00M
- Hinta
- Free

Kuvakaappaukset
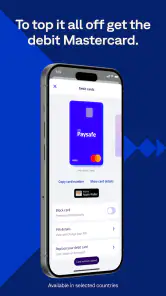
Analysoinut Reviewed
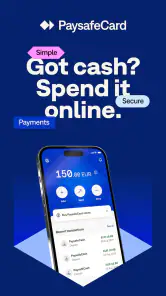
Kun haluan maksaa verkossa ilman luottokorttia, prepaid-maksutapa on käytännöllinen vaihtoehto: käytän vain etukäteen hankittua saldoa enkä yhdistä ostoon luottokorttia. PaysafeCard on tämän maksutavan käyttöön tarkoitettu taloussovellus, mutta se ei ole yleiskäyttöinen maksulompakko, jolla hoitaisin kaikki arjen maksut. Sen vahvuus näkyy rajatussa tilanteessa: kun verkkokauppa tai palvelu hyväksyy paysafecard-maksun ja haluan pitää maksamisen erillään pankkikortistani.
Milloin prepaid on luonteva valinta
Prepaid-ajattelussa minua auttaa ennen kaikkea se, että päätän käyttötarkoituksen ennen saldon hankkimista. Jos tiedän haluavani maksaa esimerkiksi jonkin verkkopalvelun ostoksen erillisellä summalla, voin arvioida tarpeen etukäteen ja pitää sen erillään muusta kulutuksesta. Jos taas en vielä tiedä, missä käyttäisin saldoa, en kiirehtisi hankkimaan sitä vain varmuuden vuoksi.
Tämä tekee maksutavasta kiinnostavan myös silloin, kun haluan pitää harkinnanvaraisen verkko-ostamisen omana kokonaisuutenaan. Se ei automaattisesti estä ylittämästä budjettia muilla maksutavoilla, mutta ennakkoon rajattu summa voi tehdä oman päätökseni näkyvämmäksi. Käytännössä hyödyn syntyy tavasta, jolla itse jäsennän ostokset, eikä pelkästään sovelluksen asentamisesta.
En valitsisi prepaidia kiireiseen ostokseen, jos en tiedä palvelun hyväksyvän sitä tai jos summa on vielä muuttumassa. Tällaisessa tilanteessa tuttu pankki- tai korttimaksu on usein vähemmän työläs. PaysafeCardin kohdalla ennakkovalmistelu ei ole turhaa byrokratiaa, vaan osa sitä, että rajatun maksutavan kanssa välttää ikävän yllätyksen kassalla.
Näin maksaminen asettuu arkeen
Sovelluksen perusidea on helppo ymmärtää: paysafecardilla maksetaan verkossa ilman luottokorttia. Sovelluksen asentaminen ei kuitenkaan yksin ratkaise sitä, voiko sillä maksaa tietyssä palvelussa. Käytännössä tarkistan maksutavan kassalla ennen kuin alan rakentaa ostosuunnitelmaa sen varaan. Jos paysafecard näkyy tarjolla olevissa maksutavoissa, voin jatkaa; jos ei, tarvitsen jonkin toisen maksutavan.
Omassa ajattelussani sovellus toimii parhaiten osana selkeää rutiinia. Ensin päätän, mihin ostokseen tai palveluun saldoa tarvitsen. Sitten varmistan, että kohde hyväksyy kyseisen maksutavan, ja pidän käytettävissä olevan saldon mielessä ennen maksun aloittamista. Näin en sekoita prepaid-maksua tililtä veloitettavaan korttimaksuun enkä oleta, että sovellus korvaa pankkini muut palvelut.
Arkinen esimerkki voisi olla verkko-ostos, jonka haluan maksaa erillisellä ennakkoon hankitulla saldolla. Tarkistan maksuvaihtoehdot ennen tilausta, valitsen paysafecard-maksun, jos se on tarjolla, ja pidän ostoksen summan suhteessa käytettävissä olevaan saldoon. Tämä ennakkotarkistus on pieni vaiva, mutta säästää turhalta säätämiseltä tilanteessa, jossa ostoskori on jo valmis eikä haluamaani maksutapaa löydykään.
Kannattaa myös erottaa toisistaan sovelluksen käyttökokemus ja maksutavan hyväksyminen. Sovellus voi olla mukana maksamiseen liittyvässä asioinnissa, mutta lopullinen mahdollisuus maksaa riippuu siitä, mitä verkkopalvelu tarjoaa omassa kassassaan. Tämä on tärkeä käytännön rajoitus, eikä sitä voi kiertää naputtelemalla sovellusta nopeammin. Jos teen usein ostoksia samoissa palveluissa, tarkistan hyväksynnän kerran etukäteen ja muistan silti varmistaa sen ennen varsinaista maksua.
Kenelle prepaid-ajattelu sopii
Pidän tätä lähestymistapaa hyödyllisimpänä ihmiselle, joka haluaa rajata verkkomaksamisen etukäteen hankittuun summaan. Se voi helpottaa oman kulutuksen hahmottamista: kun käytössä on rajattu saldo, ostaminen ei tunnu samalta kuin maksaminen suoraan luottorajalta tai pankkitililtä. Tämä ei silti itsessään tee budjetista automaattista. Käyttäjän on edelleen seurattava, mihin saldo kuluu ja riittääkö sitä suunniteltuun ostokseen.
Jos taas maksan lähes kaiken verkossa pankkikortilla, arvostan laajaa hyväksyntää ja haluan hoitaa ostokset yhdestä maksutavasta, prepaid-ratkaisu voi tuntua ylimääräiseltä väliaskeleelta. Sama pätee, jos haluan käyttää sovellusta yleisenä tilinhallinnan, laskujen maksamisen tai lähimaksamisen keskuksena: PaysafeCardin rajattu tarkoitus ei ole sama asia kuin monipuolisen pankki- tai lompakkosovelluksen tarkoitus.
Tarkista ennen kuin teet maksamisesta tavan
Hyvä ensimmäinen kokeilu on valita pieni, selkeästi suunniteltu verkko-ostos palvelusta, jonka tiedät hyväksyvän paysafecard-maksun. Näin opit maksupolun ilman, että rakennat heti tärkeää tilausta yhden uuden käyttötavan varaan. Ennen maksua tarkistan kolme asiaa: onko maksutapa tarjolla, vastaako saldo ostoksen tarvetta ja olenko varmasti oikealla maksusivulla. Nämä ovat yksinkertaisia varmistuksia, mutta ne sopivat erityisen hyvin prepaid-maksamiseen.
En myöskään hankkisi saldoa vain siksi, että sovellus on jo asennettu. Ensin kannattaa olla käyttötilanne mielessä. Jos en tiedä, missä palvelussa voisin maksaa tai mihin ostokseen saldo on tarkoitettu, saldo voi jäädä käyttämättä juuri silloin, kun tarvitsen toista maksutapaa. Tämä on prepaid-ratkaisun olennainen vaihtokauppa: kulutusta voi rajata ennakkoon, mutta suunnittelu on enemmän käyttäjän vastuulla.
Asetukset ja tavat, jotka tekevät käytöstä selkeämpää
Ennen maksamista käyn sovelluksen tarjoamat asetukset ja käyttöön liittyvät valinnat läpi rauhassa. Keskityn siihen, miten pääsen omaan asiointiin, mistä näen olennaiset maksamiseen liittyvät tiedot ja miten sovellus ohjaa eteenpäin. En oleta, että asetuksista löytyisi jokin tietty lisätoiminto: hyödyllisin tapa on opetella juuri ne valinnat, jotka omassa versiossa näkyvät, ja olla muuttamatta asetuksia summittaisesti.
Jos puhelimessa on useita talous- ja maksusovelluksia, pidän käyttötarkoitukset mielessä. PaysafeCard kuuluu prepaid-maksamiseen, kun taas pankkisovellus on tavallisesti paikka tilin ja korttien hoitoon. Kun en yritä käyttää niitä toistensa korvikkeina, löydän oikean työkalun nopeammin ja vähennän riskiä siitä, että aloitan maksun väärästä paikasta. Tämän erottelun arvo korostuu, jos maksan välillä sekä tavallisella maksukortilla että prepaid-saldolla.
Toinen hyvä tapa on tehdä tarkistuksista toistettavia. Ennen jokaista maksua varmistan palvelun hyväksynnän, arvioin tarvittavan summan ja luen maksuvaiheen ohjeet ennen vahvistamista. Jos jokin kohta on epäselvä, pysähdyn enkä oleta, että seuraava painallus korjaa tilanteen. Tällainen rutiini on hyödyllisempi kuin kiireessä etsimäni oletettu pikatoiminto, jota sovellus ei välttämättä tarjoa.
Sovelluksen taustalla on paysafecard.com Wertkarten GmbH, ja tuotteen pitkä käyttöikä näkyy siinä, että kyseessä ei ole vasta markkinoille tullut kokeilu. PaysafeCard julkaistiin 10.1.2013, ja nykyinen versio on 26.17.0. Nämä tiedot eivät yksin kerro, sopiiko maksutapa omiin ostoksiini, mutta ne auttavat tunnistamaan sovelluksen vakiintuneeksi tuotteeksi eikä vain yksittäiseksi selainmaksuksi.
Nopeampi käyttö syntyy valmistelusta
Kokeneelle käyttäjälle nopeus tulee useammin tutusta toimintajärjestyksestä kuin sovelluksen sisäisestä oikotiestä. Kun tiedän jo ennen ostoskoria, että haluan maksaa prepaid-saldolla, tarkistan hyväksynnän ja arvioin ostoksen summan ajoissa. Näin minun ei tarvitse vaihtaa maksutapaa vasta viime hetkellä tai etsiä kiireessä, miksi suunniteltu vaihtoehto ei näy kassalla.
Jos ostan toistuvasti samasta verkkopalvelusta, voin tehdä siitä itselleni yksinkertaisen muistilistan: hyväksyykö palvelu paysafecard-maksun, mikä saldo on käytettävissä ja missä vaiheessa maksu valitaan. En tallenna maksamiseen liittyviä tunnistetietoja muistiinpanoihin enkä oleta sovelluksen tarjoavan automaattista täyttöä. Listan tarkoitus on vähentää unohtelua, ei siirtää arkaluonteisia tietoja paikkaan, joka ei sovi niiden säilyttämiseen.
Toinen toimiva tapa on pitää prepaid-maksut erillään muista ostoksista omassa budjetissa. Jos käytän saldoa vain tiettyihin verkko-ostoihin, näen helpommin, mihin se on tarkoitettu, ja vältyn ajatukselta, että se olisi yleinen vararahasto kaikkeen. Tämä on erityisen hyödyllistä silloin, kun kotitaloudessa on useita maksutapoja tai haluan erottaa harkinnanvaraiset ostot välttämättömistä menoista.
Jos maksu ei etene odotetusti, en toista vahvistusta sokkona. Pysähdyn tarkistamaan, olenko valinnut oikean maksutavan, onko palvelun maksuvaihe muuttunut ja riittääkö käyttämäni saldo. Toistuvat yritykset ilman tilannekuvaa voivat tehdä epäselväksi, mikä vaihe on jo suoritettu. Rauhallinen tarkistus on pieni mutta tärkeä osa turvallista maksutapaa, jossa käyttäjä hallitsee prosessia itse.
Kun tavallinen kortti on parempi
Jos ostan useasta verkkokaupasta, joissa maksutavat vaihtelevat, en rakenna maksusuunnitelmaani yhden prepaid-vaihtoehdon varaan. Kortti voi olla käytännöllisempi silloin, kun haluan maksaa nopeasti tai ostoksen loppusumma elää esimerkiksi toimituskulujen tai valittujen tuotteiden mukaan. PaysafeCardin hyöty on selkein, kun ostos ja hyväksyntä ovat tiedossa etukäteen; epävarmassa tilanteessa kortin laajempi käyttökelpoisuus voi painaa enemmän.
Myös maksun palautumiseen tai tilauksen muutoksiin liittyvä asiointi kannattaa ajatella ennen valintaa. Jos ostan jotain, jonka saatavuus tai lopullinen sisältö voi muuttua, haluan ymmärtää kaupan omat ehdot ja maksutavan roolin ennen vahvistusta. En päättele prepaid-maksusta automaattisesti, miten mahdollinen palautus hoidetaan. Käytännön neuvo on lukea myyjän ohjeet ennen maksua, varsinkin jos kyseessä ei ole pieni ja selkeä ostos.
Toinen vaihtoehto voi olla pankin tarjoama maksutapa, jos tärkeintä on hoitaa maksu suoraan omalta tililtä tai käyttää samaa välinettä monenlaisiin ostoksiin. PaysafeCard ei ole tässä kilpailussa huonompi tai parempi kaikille: se vastaa eri tarpeeseen. Minulle ratkaiseva kysymys on, haluanko maksun perustuvan ennakkoon rajattuun saldoon vai arvostanko enemmän tuttua, laajasti käytettävää korttimaksua.
Rajansa tunteva maksutapa
PaysafeCardin keskeinen rajoitus on samalla sen luonne: prepaid-maksu toimii siellä, missä se hyväksytään, eikä kaikkialla verkossa. Jos teen ostoksia monissa erilaisissa verkkokaupoissa, pankkikortti tai muu laajasti tuettu maksutapa voi olla suoraviivaisempi. Jos taas haluan nimenomaan rajata maksun käytettävissä olevaan ennakkosummaan ja ostoskohde hyväksyy tämän vaihtoehdon, prepaid voi tuntua hallitummalta.
Se ei myöskään ole paras valinta jokaiseen tilanteeseen, jossa tarvitaan joustavuutta. Jos ostoksen loppusumma muuttuu usein, haluan maksaa nopeasti ilman saldon ennakkosuunnittelua tai tarvitsen maksutavan, jonka hyväksyntä on mahdollisimman laaja, kortti tai pankin tarjoama vaihtoehto saattaa sopia paremmin. Ratkaisevaa ei ole se, kumpi maksutapa on yleisesti parempi, vaan se, kuinka hyvin se sopii ostokseen ja omaan tapaani hallita rahaa.
Turvallisuuden kannalta pidän tärkeänä, että maksun yksityiskohdat tarkistetaan aina juuri siinä palvelussa, jossa maksu tehdään. En jaa maksamiseen liittyviä tietoja viestissä enkä jatka, jos maksusivu tai ohje vaikuttaa epäilyttävältä. Prepaid ei tarkoita, että huolellisuudesta voisi luopua. Se rajaa maksamisen tapaa, mutta käyttäjän on silti itse arvioitava, kenelle hän maksaa ja mitä on ostamassa.
Arvioiden määrä antaa sovelluksen asemasta jonkinlaisen mittakaavan: sillä on 4,4:n keskiarvo, noin 199 000 arviota ja noin 64 000 kirjoitettua arvostelua. Käyttäjiä on paljon myös latausmäärän perusteella, sillä asennuksia on yli 10 miljoonaa. Nämä luvut kertovat laajasta käytöstä, mutta eivät takaa, että juuri oma verkkopalveluni hyväksyy maksutavan tai että prepaid sopii minulle paremmin kuin kortti.
Kenelle valitsisin sen ja kenelle en
Valitsisin PaysafeCardin, jos haluaisin maksaa tietyissä sitä tukevissa verkkopalveluissa ilman luottokorttia ja arvostaisin ennakkoon rajattua saldoa. Se sopii myös ihmiselle, joka pitää kulutuksen seurannasta ja jaksaa tarkistaa maksutavan hyväksynnän ennen ostosta. Sovelluksen hinnaksi on merkitty maksuton, ja sen ikäraja on PEGI 3, mutta nämä eivät muuta käytännön kysymystä: löytyykö sille omassa arjessani tarpeeksi sopivia käyttökohteita.
Jättäisin sen sivuun, jos haluaisin yhden maksutavan lähes kaikkiin verkkokauppoihin, tarvitsisin pankkitilin hallintaa tai en haluaisi miettiä saldoa etukäteen. Myöskään pelkkä sovelluksen asentaminen ei ole syy vaihtaa toimivaa maksutapaa. Parempi valinta riippuu siitä, arvostaako käyttäjä ennen kaikkea laajaa hyväksyntää vai ennakkoon rajattua käyttöä.
Jos puhelin on vanha, käyttöjärjestelmä kannattaa tarkistaa ennen asentamista: nykyinen vähimmäisvaatimus on Android 9. Tämä on konkreettinen yhteensopivuusraja, joka on hyvä huomioida etenkin laitteessa, jota ei ole päivitetty pitkään aikaan. Muuten ratkaisu kannattaa arvioida oman maksutavan tarpeen, ei pelkän sovelluskaupan kiinnostavuuden perusteella.
Oma lopputuomioni
PaysafeCard toimii parhaiten harkittuna prepaid-työkaluna, ei kaikkien muiden maksutapojen korvaajana. Minusta sen vahvin puoli on mahdollisuus pitää tietyt verkko-ostot erillään luottokortista ja sitoa ne etukäteen käytettävissä olevaan saldoon. Vastapainoksi käyttäjän on tarkistettava hyväksyntä, suunniteltava saldo ja varauduttava siihen, ettei maksutapa sovi jokaiseen kassaan.
Kun käytän sitä, teen asiat samassa järjestyksessä: varmistan maksutavan saatavuuden, suunnittelen summan, tarkistan maksun tiedot ja vahvistan vasta sitten. Tämä rutiini tekee kokemuksesta selkeämmän ilman, että kuvittelen sovellukseen toimintoja, joita en tarvitse. Jos juuri tällainen rajattu ja ennakoitava maksaminen sopii omaan verkko-ostamiseen, suosittelen kokeilemaan sitä sopivassa, ennalta tarkistetussa ostotilanteessa. Jos tärkeintä on maksamisen mahdollisimman laaja hyväksyntä ja vähäinen valmistelu, käyttäisin mieluummin tavallista pankki- tai korttimaksua.
Minulle hyvä tapa arvioida sovelluksen paikkaa on pohtia, kuinka usein tällainen maksutilanne oikeasti toistuu. Jos sitä tulee vastaan vain silloin tällöin, voin pitää pankkikortin ensisijaisena ja käyttää prepaidia silloin, kun erillinen saldo tuntuu perustellulta. Jos taas minulla on muutama tuttu palvelu, joissa maksutapa on tarjolla, rutiini voi muuttua vaivattomaksi: tarkistan kohteen, varaan sopivan summan ja käytän saldoa vain siihen tarkoitukseen.
Kun käyttö muuttuu rutiiniksi
Toistuvassa käytössä kannattaa välttää sekä liiallista varautumista että viime hetken improvisointia. En hankkisi saldoa paljon yli sen, mitä suunniteltu käyttö edellyttää, enkä myöskään aloittaisi maksua olettaen, että summa voidaan täydentää kesken kassavaiheen. Selkeä ostoskohtainen suunnitelma tekee mahdollisista ongelmista helpommin tunnistettavia: tiedän, tarkistanko hyväksynnän, saldon vai myyjän maksuvaiheen.
Jos maksan esimerkiksi vapaa-ajan palvelussa, joka hyväksyy prepaid-maksun, voin tehdä tarkistuksen jo ennen kuin istun varsinaisen tilauksen ääreen. Katson ensin maksutapojen luettelon ja ostoksen ehdot, sitten päätän, sopiiko ennakkoon rajattu summa tilanteeseen. Kun myöhemmin siirryn kassalle, minun ei tarvitse tehdä päätöstä kiireessä. Tällainen pieni ennakkotyö on erityisen hyödyllistä silloin, kun ostos ei ole välttämätön ja haluan harkita sitä rauhassa.
Minusta kokeneen käyttäjän tärkein taito ei ole nopein mahdollinen naputtelu vaan kyky huomata, milloin kannattaa vaihtaa maksutapaa. Jos summa ei täsmää, palvelu ei tarjoa paysafecardia tai tilaus muuttuu, en yritä väkisin saada prepaid-maksua toimimaan. Keskeytän ja valitsen tilanteeseen sopivan vaihtoehdon. Se säästää aikaa ja pitää maksuprosessin ymmärrettävänä.
PaysafeCard on parhaimmillaan silloin, kun tarvitsen juuri sen tarjoamaa rajattua ja ennakkoon suunniteltavaa verkk maksamista. Sovellus on maksuton, ja sen talouskäyttöön rajattu rooli on helppo ymmärtää: se ei pyri korvaamaan pankkisovellusta, vaan täydentää maksutapavalikoimaa tietyissä ostoksissa. Minä suosittelisin sitä käyttäjälle, joka tietää, missä maksutapaa voi käyttää ja arvostaa saldoon perustuvaa harkintaa; muille tavallinen kortti voi olla yksinkertaisempi ratkaisu.
PaysafeCard - prepaid payments Usein kysytyt kysymykset
Mikä PaysafeCard on ja miten sillä maksetaan?
PaysafeCard on ennakkoon maksettava maksutapa, jolla voit maksaa verkossa käyttämättä pankki- tai luottokorttia. Ostat PaysafeCardin jälleenmyyjältä tai hankit digitaalisen saldon palvelun virallisia kanavia pitkin ja käytät maksussa siihen liittyvää koodia. Sovellus voi auttaa hallinnoimaan tiliä, tarkistamaan saldoa ja löytämään kortin käyttöön liittyviä tietoja. Maksutavan hyväksyminen riippuu kuitenkin verkkokaupasta.
Onko PaysafeCard-sovelluksen lataaminen ja käyttäminen ilmaista?
Sovelluksen lataaminen voi olla maksutonta, mutta se ei tarkoita, että kaikki PaysafeCardin käyttö olisi kulutonta. Kortin tai saldon ostoon, valuutan vaihtamiseen, käyttämättömän saldon ylläpitoon tai muihin palveluihin voi liittyä maksuja ehtojen ja asuinmaan mukaan. Tarkista ajantasainen hinnasto sovelluksesta tai PaysafeCardin virallisilta verkkosivuilta ennen ostamista, jotta tiedät kokonaiskulut.
Tarvitaanko PaysafeCardin käyttämiseen tili tai henkilöllisyyden vahvistaminen?
Yksittäistä PaysafeCard-koodia voi joissakin tilanteissa käyttää ilman täyttä käyttäjätiliä, mutta sovelluksen ominaisuudet ja käyttörajat voivat edellyttää rekisteröitymistä. Tilin avaamisen yhteydessä voidaan pyytää henkilötietoja, ja tietyt maksut, saldorajat tai paikalliset säädökset voivat vaatia henkilöllisyyden vahvistamista. Vaatimukset vaihtelevat maittain, joten tarkista ne omalta alueeltasi ennen rekisteröitymistä.
Miten voin tarkistaa saldon ja mitä teen, jos maksua ei hyväksytä?
Saldon tarkistaminen onnistuu yleensä sovelluksessa tai PaysafeCardin virallisessa saldontarkistuspalvelussa, kun annat pyydetyt kortti- tai tilitiedot. Jos maksu hylätään, tarkista ensin, että verkkokauppa hyväksyy PaysafeCardin, saldo riittää ja koodi on syötetty oikein. Huomioi myös mahdolliset maa-, valuutta- tai käyttörajoitukset. Älä koskaan lähetä koodia tuntemattomalle henkilölle, vaikka tämä väittäisi auttavansa.
Onko PaysafeCard turvallinen, ja mitä pitää huomioida ennen lataamista?
PaysafeCard voi tarjota vaihtoehdon korttitietojen antamiselle yksittäiselle verkkokaupalle, mutta koodi toimii maksuvälineenä ja sitä on käsiteltävä luottamuksellisesti. Käytä vain virallista sovellusta ja tarkista kehittäjän tiedot sovelluskaupassa ennen lataamista. Älä jaa PIN-koodia viesteissä tai puhelimessa, äläkä maksa sillä tuntemattoman pyytämiä maksuja. Lue myös tietosuojaehdot ja varmista sovelluksen saatavuus omassa maassasi.
Plussat
- Voit maksaa verkossa ilman luottokorttia tai pankkitietojen syöttämistä.
- Sovelluksella voi tarkistaa PaysafeCard-saldon nopeasti.
- Kuittien ja maksutapahtumien seuranta helpottaa menojen hallintaa.
- PIN-koodin tallentaminen sovellukseen voi nopeuttaa maksamista.
- Sopii alaikäisille
- joilla on palvelun käyttöön vaadittava huoltajan lupa.
Miinukset
- PaysafeCard käy vain palveluissa
- jotka hyväksyvät sen maksutavaksi.
- Käyttämättömiin saldoihin voi liittyä ylläpitomaksuja ehtojen mukaan.
- PIN-koodin katoaminen tai väärinkäyttö voi vaikeuttaa varojen palauttamista.
- Kaikki ominaisuudet eivät välttämättä ole käytettävissä kaikissa maissa.
- Tilin vahvistaminen voi edellyttää henkilöllisyyden todentamista.
- Kategoria
- Talous
- Versio
- 26.17.0