MobilePay
- 6.51K
- 4,5
- Asennukset
- 1.00M
- Hinta
- Free
Kuvakaappaukset
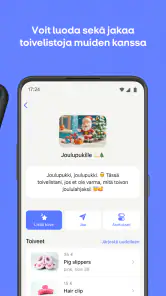
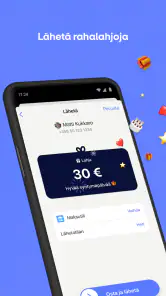
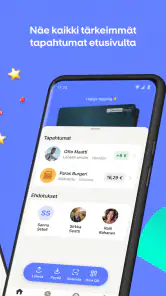
Analysoinut Reviewed
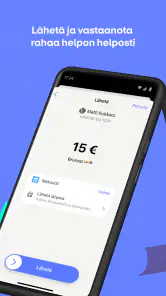
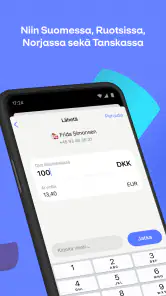
Kun porukan menot pitää tasata, maksaa tutulle tai hoitaa arjen pieni raha-asia ilman käteisen etsimistä, haluan sovellukselta ennen kaikkea selkeän reitin maksun tekemiseen. MobilePay on talousasioihin tarkoitettu sovellus, jonka ympärille on muodostunut tuttu tapa siirtää rahaa ihmisten välillä. Oma yleisarvioni on myönteinen: se voi tehdä arkisesta maksutilanteesta mutkattomamman, kun myös toinen osapuoli käyttää sitä. Käytännön hyöty ei kuitenkaan synny yksin sovelluksesta, vaan siitä, sopiiko se juuri sinun maksutapoihisi ja lähipiirisi tottumuksiin.
Kun yhteinen maksu pitää saada liikkeelle
Tyypillinen käyttötilanne alkaa usein hyvin arkisesti: joku on maksanut yhteisen ostoksen, ja muiden pitäisi hyvittää omat osuutensa. Toinen haluaa palauttaa lainan, tai kaveriporukka järjestää yhteistä tekemistä ja raha pitää saada sovittua ilman pitkää tilinumeron vaihtoa. Tällaisessa kohdassa MobilePayn idea on helppo ymmärtää. Se tuo ihmisten välisen maksamisen puhelimeen sen sijaan, että asia jäisi myöhemmin muistettavaksi.
Sovellus kuuluu rahoituksen ja arjen maksamisen alueelle, mutta arvioisin sitä ennen kaikkea käytännön työkaluna, en kokonaisena taloudenhallinnan järjestelmänä. Jos tavoitteenasi on saada yksi selkeä maksu lähtemään, käyttö on luontevaa. Jos taas etsit paikkaa, jossa suunnittelet budjetin, seuraat menoja kattavasti tai hoidat kaikki pankkiasiasi, tämä ei ole sama asia kuin varsinainen pankkisovellus tai oma talousseurantatyökalu.
Minulle tärkein kysymys ennen käyttöönottoa olisi yksinkertainen: ovatko ihmiset, joiden kanssa yleensä jaat kuluja, valmiita käyttämään samaa tapaa? Maksusovellus on hyödyllinen vain, jos maksaja ja vastaanottaja pääsevät yhteiseen loppuratkaisuun. Jos toinen käyttää mieluummin tilisiirtoa tai käteistä, sovellus ei poista sopimisen tarvetta, vaan lisää yhden vaihtoehdon neuvoteltavaksi.
Ensin pitää sopia, mitä ollaan maksamassa
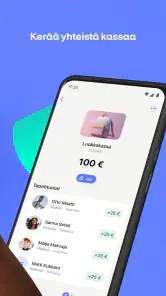
Sujuva rahansiirto alkaa ennen sovelluksen avaamista. Yhteisessä illallisessa kannattaa sopia, jaetaanko lasku tasan vai maksaako jokainen oman osuutensa. Matkakuluissa taas voi olla järkevämpää kerätä yhteinen summa yhdeltä henkilöltä kuin lähettää monta pientä korvausta edestakaisin. Tällainen ennakkoselkeys on pieni asia, mutta se ehkäisee väärinkäsityksiä paremmin kuin mikään maksunäppäin.
MobilePay sopii parhaiten tilanteisiin, joissa summa ja tarkoitus ovat jo selvillä. Kun lähettäjä tietää, kenelle maksu kuuluu ja miksi se tehdään, itse maksaminen pysyy yksinkertaisena osana tapahtumaa. Jos summa on epäselvä tai kulut jakautuvat epätasaisesti, ratkaisisin jaon ensin viestillä tai kasvotusten. Näin sovellus ei joudu toimimaan kirjanpitona sellaiselle sopimukselle, jota ei ole vielä tehty.
Minusta tämä on myös hyvä tapa välttää yleinen arkinen kitka: maksun lykkääminen siksi, että tilinumero pitäisi kysyä tai vastaanottajan tiedot etsiä. Kun käytät samaa sovellusta toistuvasti läheisten kanssa, maksutilanteesta voi tulla luonteva osa muuta keskustelua. Tärkeää on silti tarkistaa vastaanottaja ja summa huolella ennen hyväksymistä. Nopeus on hyödyksi vain, jos maksu menee oikeaan paikkaan.
Maksun tekeminen on vain yksi vaihe
Varsinainen työnkulku kannattaa ajatella kokonaisuutena: sovitaan velka, tunnistetaan vastaanottaja, tarkistetaan summa, tehdään maksu ja varmistetaan, että asia on molemmille selvä. MobilePayn rooli on erityisen hyvä siinä keskivaiheessa, jossa maksu siirtyy sopimuksesta käytännön suoritukseksi. Se ei kuitenkaan korvaa osapuolten välistä viestintää, eikä minun mielestäni maksun lähettämistä pitäisi pitää automaattisena vahvistuksena siitä, että kaikki kulut on laskettu oikein.
Arjessa kannattaa pitää viesti ja rahansiirto toistensa yhteydessä. Jos maksat takaisin yhteisestä ostoksesta, kerro lyhyesti, mitä hyvität. Jos kyse on vain omasta osuudesta, varmista, että vastaanottaja ymmärtää saman. Tämä on hyödyllinen tapa etenkin silloin, kun samalle ihmiselle on useita pieniä maksuja eri syistä. Selkeä tarkoitus auttaa molempia muistamaan, mihin siirto liittyi.
Toinen käytännöllinen vinkki on välttää summien pyöristämistä huolimattomasti silloin, kun jaatte ostoksen usean ihmisen kesken. Ensin voi laskea osuuden rauhassa ja lähettää vasta sitten täsmällisen määrän. Näin maksusovellus hoitaa siirron, mutta laskentavirhe ei siirry sen mukana. MobilePayn vahvuus on maksun käytännöllisyydessä, ei siinä, että se tekisi jokaisen yhteisen laskun jaon käyttäjän puolesta.
Kun raha kulkee ihmisten ja maksutapojen välillä
Arjen maksussa on yleensä vähintään kaksi osapuolta, ja joskus mukana on myös kolmas: se tapa, jolla alkuperäinen ostos maksettiin. Yksi voi maksaa ensin kortilla, toinen hyvittää myöhemmin MobilePaylla ja kolmas suosii tavallista pankkisiirtoa. Tämän vuoksi yhteinen sopimus on tärkeämpi kuin se, mikä sovellus on käytössä. Kun kaikki tietävät, kuka maksaa ensin ja miten muut korvaavat osuutensa, vältetään turhat muistutukset.
Vertaisin MobilePayta tavalliseen tilisiirtoon sillä perusteella, kuinka tuttu ja kätevä ratkaisu on juuri osapuolille. Tilisiirto voi olla luontevampi, jos raha-asioita halutaan hoitaa pankin kautta tai vastaanottaja ei käytä samaa maksusovellusta. Käteinen puolestaan voi toimia tilanteessa, jossa puhelinta ei haluta ottaa esiin tai maksu hoidetaan heti paikan päällä. MobilePayn etu on parhaimmillaan silloin, kun käyttäjät jo tuntevat sen ja haluavat hoitaa hyvityksen puhelimella.
Myös maksun vastaanottajan kokemus ratkaisee. Lähettäjälle nopealta tuntuva tapa ei ole kaikille yhtä vaivaton, jos toinen joutuu ensin selvittämään sovelluksen käytön tai haluaa käyttää muuta kanavaa. En siis pitäisi MobilePayta yleispätevänä vaatimuksena yhteisiin menoihin. Se toimii paremmin yhteisesti sovittuna vaihtoehtona kuin oletuksena, jonka kaikki joutuvat hyväksymään.
Mistä näkee, sopiiko se omaan arkeen?
MobilePayn kehittäjä on Vipps MobilePay AS. Sovellusta on ladattu yli miljoona kertaa, ja sen keskiarvo on 4,5 noin 56 tuhannen arvion perusteella. Noin 6 500 käyttäjäarviota antaa lisäksi kuvan siitä, että moni on jättänyt palvelusta palautetta. Nämä luvut kertovat laajasta käytöstä, mutta eivät yksin ratkaise sitä, sopiiko sovellus omiin tarpeisiisi. Minulle olennaisempi mittari olisi se, kuinka usein omassa arjessa tulee vastaan maksuja ihmisille, joiden kanssa MobilePay on yhteinen vaihtoehto.
Sovellus on ilmainen, sen ikäluokitus on PEGI 3 ja käyttöjärjestelmän vähimmäisversio on 9. Nykyinen versio on 10.40.0. Nämä perustiedot voivat auttaa arvioimaan, sopiiko se omalle laitteelle ja käyttötilanteeseen, mutta maksamisen yhteydessä on silti hyvä käyttää tavallista harkintaa: pidä laite omassa hallinnassasi, tarkista vastaanottajan tiedot ja lue maksu vielä kerran ennen vahvistamista.
Vipps ja MobilePay kuuluvat samaan perheeseen, mikä auttaa ymmärtämään sovelluksen laajempaa taustaa, mutta en tekisi omia käyttöpäätöksiä pelkän nimen tai sukulaisuuden perusteella. Oman arjen kannalta ratkaisevaa on, millä tavalla maksut käytännössä hoituvat sinun ja muiden välillä. Jos tarvitset vain silloin tällöin hyvityksen, nykyinen pankkisovellus saattaa riittää. Jos taas vastaavia maksuja tulee jatkuvasti, erillinen maksutapa voi tuntua luontevammalta.
Missä työnkulku alkaa takkuilla?
Ensimmäinen kitkakohta on käyttöönoton ja yhteensopivuuden vaiva. Vaikka sovelluksen lataaminen on maksutonta, se ei tarkoita, että jokainen ystävä tai perheenjäsen haluaisi ottaa uuden maksutavan käyttöön. Jos vastaanottaja ei käytä sitä, joudut sopimaan vaihtoehtoisen tavan. Siksi en suosittelisi pyytämään kaikkia lataamaan sovellusta vain yhden satunnaisen maksun vuoksi, ellei heillä ole muutakin tarvetta.
Toinen rajoitus liittyy nopeuden houkutukseen. Kun maksu vaikuttaa helpolta lähettää, voi olla houkuttelevaa tehdä se ennen kuin summa tai vastaanottaja on tarkistettu. Rahaan liittyvä virhe ei muutu harmittomaksi sillä, että käyttöliittymä on vaivaton. Minun tapani olisi pysähtyä hetkeksi vahvistusvaiheessa ja varmistaa sekä henkilö että tarkoitus. Erityisen tärkeää tämä on samannimisten tuttujen tai useiden päällekkäisten velkojen kohdalla.
Kolmas kitka syntyy tilanteissa, joissa sovellukselta odotetaan enemmän kuin yksittäisen maksun hoitamista. Jos haluat seurata, kuka on maksanut osuutensa koko matkaporukassa, vertailla menoja tai muodostaa laajan kuukausibudjetin, saatat tarvita erillisen taulukon tai taloudenhallintasovelluksen. MobilePay on silloin yksi maksamisen väline muiden joukossa, ei koko yhteisen talouden järjestelmä. Tämä ero kannattaa ymmärtää, jotta et ala kirjata sen varaan tehtäviä, joita se ei ole ensisijaisesti tarkoitettu hoitamaan.
Vertailu pankkisovellukseen on samasta syystä tapauskohtainen. Pankin oma sovellus voi olla parempi valinta, jos haluat keskittää tilitapahtumat ja maksamisen samaan paikkaan tai vastaanottaja käyttää mieluummin tavanomaista tilisiirtoa. Käteinen voi puolestaan olla suoraviivaisin ratkaisu pienessä kasvokkaisessa ostoksessa. MobilePayn valitsisin silloin, kun toinen osapuoli on tuttu, summa on sovittu ja puhelimella maksaminen sopii molemmille.
Kenelle suosittelen sitä?
Suosittelisin MobilePayta ihmiselle, joka maksaa usein takaisin ystäville, jakaa ravintola- tai matkakuluja tai haluaa saada pienet hyvitykset pois mielestä heti. Se on myös järkevä vaihtoehto, jos oma lähipiiri käyttää sitä jo valmiiksi. Tällöin sovellus voi vähentää maksamiseen liittyvää säätöä ja tehdä yhteisen kulun loppuunsaattamisesta helpompaa.
Jättäisin sen vähemmälle huomiolle, jos siirrät rahaa harvoin, kaikki maksusi kulkevat kätevästi pankkisovelluksella tai läheisesi eivät halua käyttää samaa palvelua. Se ei myöskään ole oikea valinta, jos etsit ennen kaikkea laajaa budjetointi- tai kirjanpitotyökalua. Näissä tilanteissa erillinen taloudenhallintasovellus, oma pankki tai suora sopimus osapuolten kesken voi vastata tarpeeseen paremmin.
Lopulta pidän MobilePayta käyttökelpoisena, kun maksun tekeminen on viimeinen vaihe jo sovitussa arkisessa järjestelyssä. Sen vahvuus ei ole siinä, että se ratkaisisi kaikki yhteisiin menoihin liittyvät kysymykset, vaan siinä, että se voi tehdä tutulle ihmiselle maksettavasta osuudesta vähemmän hankalan hoitaa. Jos maksutapasi sopivat myös vastaanottajalle ja tarkistat summan ennen lähetystä, MobilePay on vaivaton lisä arjen rahankäyttöön; jos nämä ehdot eivät täyty, valitsisin suosiolla toisen tavan.
MobilePay Usein kysytyt kysymykset
Mikä MobilePay on ja mihin sitä voi käyttää?
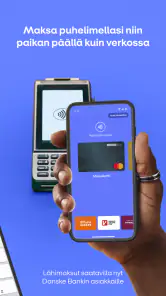
MobilePay on mobiilimaksusovellus, jolla voi maksaa ostoksia, lähettää rahaa toisille käyttäjille ja pyytää heiltä maksuja. Sovellusta käytetään esimerkiksi verkkokaupoissa, joissakin myymälöissä ja käyttäjien välisissä rahansiirroissa. Käytettävissä olevat maksutavat ja ominaisuudet voivat vaihdella maan, kauppiaan ja oman pankin mukaan, joten tarkista sovelluksesta, mitä palveluja omalla alueellasi on tarjolla.
Miten MobilePay otetaan käyttöön, ja mitä tietoja tarvitsen?
Käyttöönotto alkaa yleensä sovelluksen lataamisella virallisesta Google Play -kaupasta tai Applen App Storesta ja käyttäjätilin luomisella. Rekisteröitymistä varten tarvitaan tyypillisesti puhelinnumero sekä tunnistautumiseen ja maksamiseen liittyviä tietoja, kuten pankkikortti tai muu tuettu maksutapa. Vaatimukset voivat muuttua, ja ikärajat sekä tunnistautumismenettely kannattaa tarkistaa sovelluksesta tai MobilePayn virallisista ohjeista ennen rekisteröitymistä.
Maksaako MobilePayn käyttäminen, ja liittyykö siirtoihin kuluja?
Sovelluksen lataaminen ja tavallinen käyttö voivat olla maksuttomia, mutta tämä ei automaattisesti tarkoita, että kaikki maksut tai palvelut olisivat kuluttajalle aina ilmaisia. Mahdolliset kulut voivat riippua esimerkiksi maksutavasta, maksun tyypistä, käyttäjätilistä tai palvelun kulloinkin voimassa olevista ehdoista. Tarkista hinnasto ja maksun vahvistus sovelluksesta ennen maksamista, etenkin jos kyseessä on yritysmaksu tai muu erikoispalvelu.
Onko MobilePay turvallinen, ja miten voin suojata maksuni?
MobilePay sisältää maksamiseen ja käyttäjän tunnistamiseen tarkoitettuja suojaustoimintoja, mutta turvallisuus riippuu myös omista toimintatavoista. Suojaa puhelin lukituskoodilla tai biometrisellä tunnistuksella, pidä sovellus ja käyttöjärjestelmä ajan tasalla äläkä luovuta vahvistuskoodeja tai kirjautumistietoja kenellekään. Tarkista aina vastaanottajan tiedot ja maksun summa ennen hyväksymistä. Jos puhelin katoaa tai havaitset epäilyttävän maksun, ota viipymättä yhteyttä palveluntarjoajaan.
Mitä teen, jos maksu menee väärälle henkilölle tai MobilePay ei toimi?
Varmista ensin sovelluksen maksuhistoriasta, onko maksu todella lähtenyt, ja tarkista vastaanottaja sekä tapahtuman tila. Jos lähetit rahaa väärälle henkilölle, ota häneen yhteyttä ja pyydä palautusta; maksun peruuttaminen ei välttämättä onnistu sen jälkeen, kun se on vahvistettu. Teknisen ongelman yhteydessä tarkista verkkoyhteys, päivitä sovellus ja kokeile uudelleen. Jos asia ei ratkea, ota yhteyttä MobilePayn asiakastukeen ja tarvittaessa omaan pankkiisi.
Plussat
- Maksaminen onnistuu nopeasti ilman käteistä tai kortin näppäilyä.
- Sovelluksella voi lähettää rahaa yhteystiedoissa oleville käyttäjille.
- Maksutapahtumien tarkastelu helpottaa oman kulutuksen seuraamista.
- MobilePay käy monissa verkkokaupoissa ja kivijalkaliikkeissä.
- Käyttöönotto onnistuu suomalaisella pankkitunnistautumisella.
Miinukset
- Käyttö edellyttää yleensä pankkitiliä ja vahvaa tunnistautumista.
- Rahan lähettäminen onnistuu vain
- jos vastaanottajalla on MobilePay.
- Maksut ja ominaisuudet voivat vaihdella pankin tai kauppiaan mukaan.
- Puhelimen katoaminen voi aiheuttaa huolta
- vaikka sovelluksessa on turvatoimia.
- Kaikissa myymälöissä tai verkkokaupoissa MobilePay ei ole maksuvaihtoehtona.
- Kategoria
- Talous
- Versio
- 10.40.0